
 この記事のポイント!
- 会計と金融の本質を把握
- 正確記録と戦略重視
- 未来を切り拓く知識
アカウンティングとファイナンスは、どちらも企業のお金を扱う言葉です。会議や経営資料では並べて使われることも多く、「会計と財務の違いは何か」「決算書を読むことと、資金計画を立てることはどう違うのか」と迷う人もいるでしょう。アカウンティング ファイナンス 違いを理解するには、単に日本語訳を比べるのではなく、それぞれが何を明らかにし、どのような判断を支えるのかを押さえることが大切です。
アカウンティングは、企業の取引や経済活動を一定のルールで記録し、経営の実績や財政状態を整理して伝える働きです。ファイナンスは、資金をどこから調達し、どの投資に回し、将来どのようなキャッシュを生み出すかを検討する働きです。大づかみに言えば、前者は「何が起きたか」を数字で表し、後者は「これから何をするか」を資金の視点から決めます。
ただし、両者は過去と未来にきっぱり分断されているわけではありません。将来の投資判断には過去の売上や費用、資産の情報が必要ですし、決定した投資や資金調達は、その後の会計記録に反映されます。違いを理解したうえで両方をつなげると、決算書の読み方だけでなく、予算の組み立て方や事業計画の検討にも役立ちます。基礎から順に整理していきましょう。
アカウンティングとファイナンスの違いをひと言で整理
アカウンティングとは、企業が行った取引を記録・分類し、一定期間の利益や決算日時点の財政状態などを明らかにする活動です。日本語では一般に「会計」と呼ばれます。売上、仕入、人件費、借入金、設備などの情報を、共通のルールに沿って数字に置き換え、帳簿や財務諸表にまとめます。過去の出来事を再現可能な形で残し、社内外の関係者が状況を判断できるようにすることが基本的な役割です。
ファイナンスは、企業の資金をどのように集め、何に使い、どのように回収するかを考える領域です。企業経営では「財務」と訳されることもありますが、単なる現預金の管理に限りません。設備や新規事業への投資、借入や株式発行による資金調達、利益の配当や再投資といった判断を含みます。目指すのは、資金の時間的な価値やリスクを考慮しながら、事業や企業の価値を高めることです。
アカウンティング ファイナンス 違いを端的に表すなら、記録・報告と、資金に関する将来の意思決定の違いです。アカウンティングが「この期間にどれだけ売り上げ、何に費用を使い、期末に何を保有しているか」を整理するのに対し、ファイナンスは「投資に見合う収益が期待できるか」「資金をどの方法で用意するか」を検討します。前者は判断材料を整え、後者は材料を使って選択肢を評価する関係です。
もっとも、会計情報が過去だけを扱い、ファイナンスが未来だけを扱うと単純化しすぎると、実務のつながりを見落とします。管理会計では過去の実績を分析して将来の予算を作りますし、ファイナンスの投資評価では過去の財務情報を将来予測の起点にします。反対に、投資の結果は将来の売上や資産、借入金として会計に記録されます。両者は役割が異なる一方で、同じ経営の流れを別の角度から支えています。
アカウンティングの範囲は財務会計と管理会計に分かれる
社外への報告を担う財務会計
財務会計は、株主、投資家、金融機関、取引先など、社外の関係者に企業の状態を伝えるための会計です。財務諸表とは、企業の経営成績や財政状態などを示す報告書類の総称で、損益計算書や貸借対照表などが含まれます。外部の人は社内の業務をすべて見られないため、決められた会計基準や法令に沿う資料を通して、企業を比較したり、投資や融資の判断を行ったりします。
財務会計で大切なのは、数字の正確性だけではありません。取引を漏れなく記録すること、採用した会計処理を継続して適用すること、重要な情報を適切に示すことも信頼性を支えます。報告の形式や基準が共通しているからこそ、企業ごとの実績を一定の観点から比べられます。一方、会計基準に基づく利益は現金の増減と一致するとは限らず、報告書だけで資金繰りを判断しない注意も必要です。
財務会計の情報は、社外向けでありながら経営者や部門責任者にも利用されます。たとえば、損益計算書から本業の利益を確認し、貸借対照表から借入金や自己資本の構成を確かめることで、経営上の課題を考えられます。ただし、財務諸表は全社の情報を一定期間や特定時点で集約したものです。どの商品や顧客が利益を生んだかなど、細かな内訳を知るには、社内向けの管理会計資料もあわせて確認します。
社内の判断材料を作る管理会計
管理会計は、経営者や事業責任者、部門長などが社内の意思決定に使う情報を作る会計です。財務会計のように外部報告の形式が一律に定められているわけではなく、目的に応じて集計単位や資料の粒度を設計できます。事業別、商品別、顧客別、拠点別といった切り口で収益と費用を把握し、予算と実績を比べたり、次の期間の計画を検討したりします。
たとえば、全社の売上が伸びていても、特定の商品だけ採算が悪化している可能性があります。管理会計で商品ごとの売上、原価、販売にかかる費用を分けて見ると、価格設定や販促、提供方法を見直す判断につながります。損益分岐点分析は、売上と費用の関係から、利益がゼロになる売上水準などを検討する方法です。こうした分析は、結果を眺めるだけでなく、次に取る行動を決めるために使います。
自由度が高いことは管理会計の利点ですが、集計ルールが部門ごとに異なると比較が難しくなります。たとえば、共通の人件費や広告費をどの部門に配分するかで、部門別の利益は変わり得ます。数字を意思決定に使う前に、対象期間、配賦の考え方、含める費用の範囲を明確にすることが重要です。財務会計の数字と管理会計の数字が異なる場合も、どの目的でどのように調整したのか説明できる状態にしておきます。
会計を支える簿記との関係
簿記は、企業で起きた取引を帳簿に記録する技術です。商品を販売した、備品を購入した、借入金を返済したといった出来事を、勘定科目という分類名を使って仕訳し、集計できるようにします。仕訳とは、一つの取引を決められた記録形式に当てはめることです。帳簿に蓄積された記録を整理して報告や分析につなげる広い仕組みが会計であり、簿記はその土台となります。
複式簿記では、一つの取引を二つ以上の側面から記録します。たとえば、現金で備品を購入した場合は、備品という資産が増える一方、現金という資産が減ります。こうした記録により、取引の原因と結果を追いやすくなり、帳簿間の整合性も確認できます。記録が誤っていたり、必要な取引が抜けていたりすれば、その後に作成する決算書や分析資料にも影響します。アカウンティングを理解するには、記録から報告までの流れを見る視点が欠かせません。
一方、簿記を学ぶこととファイナンスを学ぶことは同じではありません。簿記は取引を正しく記録するための知識、ファイナンスは資金調達や投資の選択肢を評価するための考え方が中心です。決算書を作る担当者でなくても、基本的な会計情報を読み取る力は役立ちますし、投資判断に携わる人には将来キャッシュの予測やリスク評価が求められます。必要な知識は異なりますが、実務では両方の理解が判断の質を支えます。
両者の違いは時間軸・対象・問いで比べる
過去の実績と将来の見通し
アカウンティングでは、完了した取引や一定期間の実績を整理する場面が多くあります。財務会計は、すでに発生した売上や費用、決算日時点の資産と負債を、会計ルールに沿って示します。管理会計も実績の分析に利用されますが、その分析結果を次の予算や改善策に反映させます。つまり、会計の情報は過去の記録にとどまらず、次の行動を考える材料にもなります。
ファイナンスでは、将来の資金の流れを予測し、現在の選択を評価する場面が中心です。新しい設備を導入するなら、購入費用だけでなく、将来の売上や運営費、保守費用、資金回収の時期を見積もります。将来のお金は確実ではないため、予測の前提や不確実性も検討対象です。予測期間をどう設定したか、売上が想定を下回った場合に資金が持つかといった問いを通じて、投資の妥当性を考えます。
過去の数字と将来の予測をつなぐ際には、実績をそのまま未来に延長しないことが肝心です。過去に売上が増えた理由が一時的な大型案件なのか、顧客基盤の拡大なのかで、将来の見通しは異なります。会計情報を読む際は、数字の変化だけでなく、その背景にある事業活動を確かめます。ファイナンスでは、実績を出発点にしつつ、価格、数量、コスト、投資計画などの前提を置き直して予測を組み立てます。
利益とキャッシュの見方
利益は、一定期間の収益から費用を差し引いて計算される会計上の成果です。収益や費用を認識する時期は、現金の入出金時期と一致しないことがあります。たとえば、商品を掛けで販売すると、売上は計上されても代金の入金は後になります。また、設備を購入した支出は購入時に現金が減りますが、会計上は耐用年数に応じて減価償却費として複数期間に配分されることがあります。
キャッシュとは、現金や預金など、支払いに利用できる資金を指します。ファイナンスでは、資金がいつ入って、いつ出ていくかが重要です。帳簿上は利益が出ていても、売掛金の回収が遅れたり、仕入先への支払いが先行したりすれば、手元資金が不足する場合があります。反対に、借入金の入金で預金残高が増えても、それだけで事業が利益を上げたとは言えません。利益とキャッシュを区別して確認する必要があります。
投資評価で用いるキャッシュフローは、評価の目的によって範囲や計算方法が変わります。営業活動で生む資金、設備投資を差し引いた資金、株主や債権者に配分できる資金など、似た言葉でも対象が異なることがあります。資料に「キャッシュフロー」と書かれているだけで意味を決めず、どの期間の、どの活動による、どの関係者に帰属する資金なのか確認しましょう。数式を使うときも、公式の丸暗記より定義と前提を先に確かめることが有効です。
報告のルールと意思決定の自由度
財務会計は、社外の人にも理解できる比較可能な情報を示すため、会計基準や法令などのルールに従って作成します。企業が独自の方法で都合よく数値をまとめると、外部の利害関係者が企業間の比較や投資判断をしにくくなるためです。ルールに沿っていることは信頼性を高めますが、決められた形式だけでは経営者が知りたい細かな情報を十分に把握できない場合もあります。
ファイナンスの検討方法は、投資案件や資金調達の目的に応じて設計します。案件の収益性を比較するための指標や、事業のリスクをどのように見積もるかは、前提条件によって変わります。自由に分析できる分、前提を明示し、別の条件でも結論が成り立つか確かめる責任があります。単一の予測値だけで判断せず、売上の伸びが鈍化した場合やコストが上がった場合など、複数のシナリオを検討するとリスクを捉えやすくなります。
この違いは、二つの領域の優劣を示すものではありません。外部に説明するための数字と、社内で行動を選ぶための数字では、目的が異なるために求められる形式も違います。財務会計の数字を管理会計で細分化し、その情報を投資評価に使う流れは、企業活動の中で連続しています。アカウンティング ファイナンス 違いを実務で生かすには、資料の種類だけを見分けるのではなく、その数字が誰のどの判断に使われるのかを確認することが大切です。
財務諸表から見えることと、見えないこと
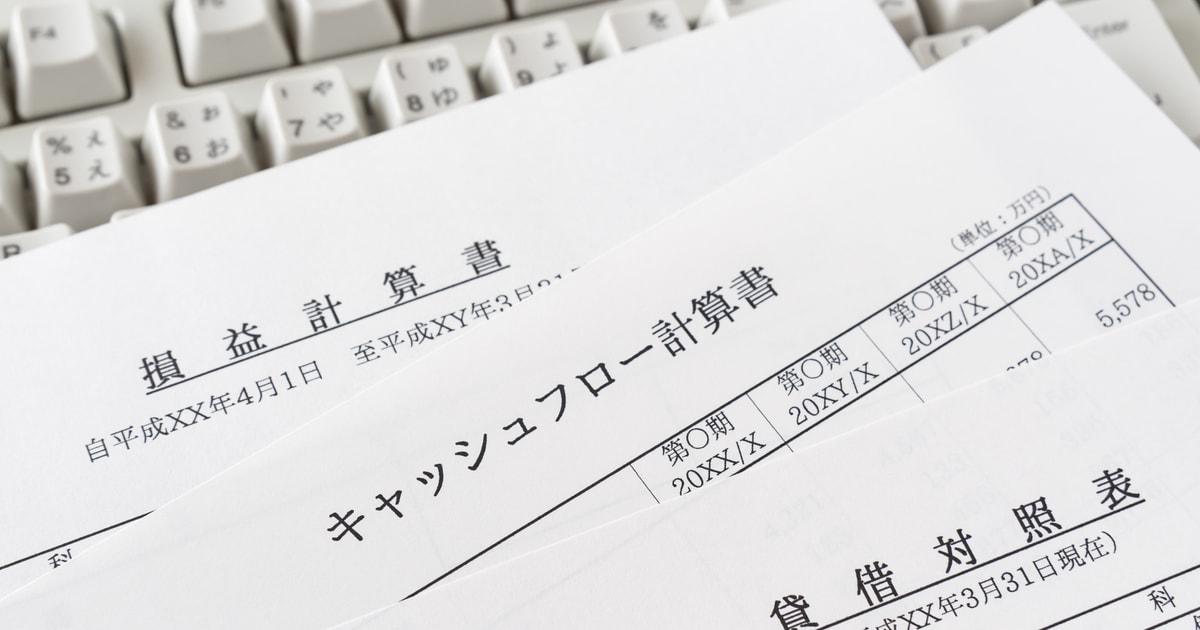
アカウンティングを理解するうえで押さえたい資料が、損益計算書、貸借対照表、キャッシュフロー計算書です。三つをまとめて財務三表と呼ぶことがあります。損益計算書は一定期間の収益、費用、利益を示し、貸借対照表は特定時点の資産、負債、純資産を示します。キャッシュフロー計算書は一定期間の現金の動きを活動別に表します。それぞれ異なる問いに答えるため、単独ではなく関連づけて読みます。
損益計算書では、売上高だけでなく、売上総利益、営業利益、経常利益、当期純利益など、利益の段階を確認できます。売上総利益は主な商品やサービスの原価を差し引いた利益、営業利益は販売費や一般管理費も差し引いた本業の利益を示す指標です。利益の段階ごとの変化を比べると、原価の上昇が影響したのか、販売や管理にかかる費用が増えたのかを考える手掛かりになります。ただし、金額だけから原因を断定することはできません。
貸借対照表では、会社が保有する資産と、返済義務のある負債、返済義務のない純資産の構成を見ます。現預金や売掛金、在庫、設備、借入金などがどう積み上がっているかを確認でき、資金の調達源と使い道を考える助けになります。たとえば、売上が伸びている一方で売掛金や在庫も増えている場合、事業拡大に伴って資金が必要になっている可能性があります。残高の大小だけでなく、売上や営業活動との関係を見ることが重要です。
キャッシュフロー計算書は、現金の流れを営業活動、投資活動、財務活動に分けて示します。営業活動のキャッシュフローは本業に関係する入出金、投資活動のキャッシュフローは設備などの取得・売却、財務活動のキャッシュフローは借入や返済、株式発行や配当などを表します。現金が増えた理由が本業の稼ぎなのか、借入なのか、資産の売却なのかを区別できます。一方で、将来の資金需要や投資の採算性は、過去の計算書だけでは判断できません。
ファイナンスが扱う三つの経営判断
ファイナンスの中心には、資金をどこに配分するか、どうやって調達するか、得られた資金をどう配分するかという判断があります。企業は限られた資金を複数の事業や投資機会に振り分けるため、単に利益が出そうな案を選べばよいわけではありません。必要な資金の規模、回収までの期間、失敗したときの影響、他の選択肢を選べなくなる機会費用なども合わせて考えます。
投資判断では、設備更新、新規出店、システム導入、新商品開発などが将来どのようなキャッシュを生むかを見積もります。資金の時間価値とは、同じ金額でも受け取る時期が違えば価値が異なるという考え方です。将来のキャッシュを現在の価値に換算して比較する方法には、正味現在価値法などがあります。正味現在価値は、将来のキャッシュフローを一定の割引率で現在価値に直し、初期投資額と比べる指標です。計算結果だけでなく、予測の根拠も確認します。
資金調達では、借入金、株式発行、社債などの方法を、返済条件や資本構成、事業のリスクと照らして検討します。借入金は契約に基づく返済や利息の支払いが必要ですが、株式による調達は通常、元本の返済を前提としません。一方、株式発行では既存株主の持分が薄まる可能性があり、意思決定や利益配分への影響も考慮します。資金調達の選択は、必要額だけでなく、返済能力や将来の成長計画、経営上の自由度を踏まえて行います。
利益の配分では、株主への配当や自社株買いなどによる還元と、事業への再投資、借入金の返済などの使い道を比較します。配当を増やせば株主への還元になりますが、手元資金が減り、将来の投資余力に影響する場合があります。反対に、利益をすべて内部に残しても、投資先が定まらなければ資金を有効に活用できているとは限りません。企業の成長機会、財務の安定性、株主や債権者との関係を踏まえ、資金の使い道に一貫した説明を持たせることが求められます。
実務では会計情報をファイナンスの判断へつなぐ
事業の現状を数字で確認する
投資や資金調達を考える最初の段階では、まず事業の現状を会計情報で確認します。売上高と利益の推移、売掛金や在庫の増減、借入金の残高、営業活動によるキャッシュの状況などを整理します。複数年の推移を見れば、単年度の特殊要因に左右されにくくなります。部門や商品ごとの情報が得られる場合は、全社合計だけでは分からない採算の違いも確認し、判断の土台となる現状認識をそろえます。
数字を確認するときは、比較対象を決めることも重要です。前年同期、予算、同じ事業の別部門、計画値など、何と比べるかで意味合いが変わります。売上が計画を下回った場合でも、販売数量の不足、価格の変化、提供時期のずれなど、原因は一つとは限りません。会計上の数値を見てすぐに施策を決めるのではなく、現場の活動や取引条件と照らし合わせ、差が生じた背景を確かめます。
さらに、利益と現金の動きを並べて見ると、事業の資金面の状態を把握しやすくなります。利益が出ているのに営業キャッシュフローが弱い場合は、売掛金の回収や在庫の増加、支払いのタイミングなどが影響していることがあります。反対に、資産の売却や借入によって現金が増えているなら、本業の収益力が改善したとは限りません。数字を一つだけ取り出して評価せず、損益計算書、貸借対照表、キャッシュフロー計算書のつながりを確認します。
選択肢と前提を組み立てる
現状を把握したら、実行可能な選択肢を複数用意します。たとえば設備投資であれば、現状維持、部分的な更新、一括更新、外部サービスの利用などが考えられます。各案について、初期費用だけでなく、導入後の運用費、必要人員、稼働までの期間、期待する効果を洗い出します。一案だけの収支を計算するより、選択肢ごとの違いを並べることで、投資の必要性や資金負担が明確になります。
次に、売上数量、価格、原価、人件費、設備の稼働率、資金回収の時期など、予測に使う前提を具体化します。予測値は事実ではなく、一定の仮定に基づく見通しです。根拠が曖昧なまま数字を置くと、計算が整っていても判断材料として信頼しにくくなります。過去の実績、顧客の需要、契約条件、供給能力など、前提を支える情報を示し、誰が見ても同じ筋道をたどれるように整理します。
不確実性を扱うには、基本ケースだけでなく、売上が伸びない場合、費用が増える場合、投資の開始が遅れる場合なども検討します。感度分析とは、特定の前提を変えたときに結果がどう動くかを見る方法です。複数の前提を組み合わせたシナリオ分析も、判断の幅を広げるのに役立ちます。目的は将来を正確に言い当てることではなく、どの条件が結論を左右するのか、悪い状況でも事業を継続できるかを見極めることです。
実行後に検証し、計画を更新する
意思決定を実行した後は、計画と実績を定期的に比較します。投資の場合、予定した売上やコスト削減が実現しているか、設備の稼働が計画通りか、追加の運転資金が必要になっていないかを確認します。予算と実績の差が出たら、その差を担当者の努力不足だけで説明せず、前提の変化、計画の見積もり、実行上の問題に分けて原因を探ります。改善策を講じた後も、効果を測る指標を定めて追跡します。
投資判断時の予測と、実績を同じ条件で比べられるよう、指標の定義や集計範囲を揃えておきます。たとえば、費用削減効果に何を含めるのか、売上への寄与をどの期間で評価するのかが曖昧だと、関係者ごとに結論が異なります。計画を作った部署と実績を集計する部署の間で、前提や数値の出どころを共有することが必要です。検証しやすい設計にしておけば、次の投資や予算策定にも知見を活用できます。
環境や事業の条件が変わったときは、当初の計画を固定せず見直します。需要の変化、原材料価格、競争状況、規制、資金調達環境などが変われば、投資の採算や資金繰りも変化します。計画の変更を避けること自体が目的ではなく、何が変わったために判断を更新するのかを明らかにすることが大切です。アカウンティングで実績を把握し、ファイナンスで将来の選択肢を評価し、実行後の結果を再び会計情報に反映する循環が、意思決定を継続的に改善します。
経理・財務・会計はどう違うのか
アカウンティングとファイナンスを理解するときは、経理や財務という職務名との違いも整理しておくと混乱を避けられます。会計は、取引を記録し、情報を集計・分析・報告する仕組みや領域を指します。経理は、日々の記帳、請求や支払い、経費精算、決算資料の作成など、会計情報を整える実務を担う職務として使われることが多い言葉です。会社によって担当範囲や部署名は異なります。
財務は、資金の調達や管理、資金繰り、金融機関との折衝、投資計画などを担当する職務や機能を指す場合があります。ファイナンスは、そうした実務を含みながら、資金の価値やリスクを踏まえて企業の意思決定を考える、より広い領域として使われます。実際には、財務部門が会計データを分析したり、経理部門が資金繰り資料を作成したりすることもあり、部署名だけで仕事の内容を決めつけることはできません。
また、財務会計と管理会計はどちらもアカウンティングの一部ですが、財務会計は外部報告、管理会計は社内の管理や意思決定を主な目的とします。一方、ファイナンスは資金調達や投資、資本構成、資金の配分を考える領域です。管理会計が将来予算や投資案件の分析に使われるため、ファイナンスとの境界が重なる場面もあります。用語の分類だけに頼らず、誰に向けた何の判断なのかを基準にすると整理しやすくなります。
「会計は利益、ファイナンスは現金」と覚える説明は入口として役立ちますが、それだけで実務を理解するのは不十分です。会計でもキャッシュフローを扱いますし、ファイナンスでも利益予測や貸借対照表の情報を使います。また、会計の時間軸にも将来予算が含まれることがあります。用語を単純な二分法で固定するのではなく、会計は信頼できる情報を記録・報告する機能、ファイナンスは資金に関する選択を評価する機能と捉えると、重なりも自然に理解できます。
数字を使うときに陥りやすい失敗と対策
よくある失敗の一つは、利益が出ていることを理由に資金面も問題ないと判断することです。売上を計上していても入金が先であれば、手元資金は増えていないことがあります。仕入や人件費の支払いが入金より早ければ、事業が黒字でも資金不足に陥る可能性があります。対策として、損益の計画とは別に資金繰りの見通しを作り、入金日と支払日を時系列で確認します。借入返済や税金、設備購入などの大きな支出も織り込みます。
もう一つの失敗は、売上や利益の増加だけを見て、投資の成果を評価することです。売上が伸びても、追加の人件費や広告費、在庫、設備投資が必要であれば、資金や利益への効果は限定されることがあります。投資前に評価指標と期間を決め、投資しなかった場合との比較も行います。売上、利益、キャッシュ、必要資本など複数の側面を確認し、事業の規模拡大と価値の向上を混同しないようにします。
予測の前提を明示しないまま、計算結果だけを結論として示すことも避けたい点です。将来の売上成長率や費用の見込みが少し変わるだけで、投資評価の結果が変わる場合があります。資料には、使用したデータ、予測期間、主要な仮定、リスク要因を記載し、別の条件での結果も確認します。根拠のない精密な数値を並べるより、前提の幅と結果への影響を説明できる方が、意思決定者は判断しやすくなります。
最後に、異なる資料の数字を同じものとして比べてしまう問題があります。財務会計上の利益、管理会計上の部門利益、ファイナンスのキャッシュフローは、集計範囲や目的が異なることがあります。金額が一致しないときに誤りと決めつけず、対象期間、費用の配賦、税金や投資額の扱いを確認します。部門間で用語や計算方法を統一し、定義を資料に添えることで、会議の議論を数字の読み違いではなく、判断そのものに集中させられます。
よくある疑問を整理する

「アカウンティングを学べば、ファイナンスも分かるのでしょうか」という疑問には、基礎は共有するものの、別の知識も必要だと答えられます。会計情報を読めることは、投資や資金調達を考える際の出発点になります。しかし、将来キャッシュの予測、資金の時間価値、リスクとリターンの評価、資本コストなどは、ファイナンスの考え方として別途学ぶ必要があります。記録を読む力と、将来の選択を評価する力を組み合わせて身につけることが大切です。
「経理担当者でなくてもアカウンティングは必要ですか」という問いに対しては、担当業務に応じた基礎理解が役立つといえます。営業なら売上だけでなく粗利益や回収条件、企画なら費用や投資回収、管理職なら予算と実績の差を理解する必要があります。すべての人が決算書を作成できる必要はありませんが、自分の仕事が会社の利益や資金にどう関わるかを数字で説明できれば、提案や計画の説得力が増します。
「ファイナンスは経営者や専門部署だけのものですか」という疑問もあります。大規模な資金調達や企業価値評価は専門知識を要しますが、日常の仕事にもファイナンス的な判断はあります。人員や広告費をどの施策に配分するか、機器を購入するか借りるか、取引条件をどうするかといった選択にも、費用、効果、回収時期、リスクの比較が含まれます。専門用語を知らなくても、使う資金と期待する成果を明確にする習慣が基本になります。
「まず何から学べばよいですか」という場合は、財務三表の役割と利益・資産・負債・キャッシュの意味から始めるとよいでしょう。その後、自社や関心のある企業の決算資料を読み、売上や利益の変化を事業の動きと結びつけます。続いて予算と実績の比較、資金繰り、投資判断の基礎へ進むと、会計情報を未来の判断に使う流れをつかみやすくなります。目的が資格取得なのか、業務改善なのか、経営判断なのかを決め、必要な深さに合わせて学習範囲を広げます。
まとめ:違いを理解して数字を判断に生かす
アカウンティングとファイナンスは、企業のお金を扱う点で共通しますが、主な役割は異なります。アカウンティングは取引を記録し、経営成績や財政状態を整理して報告・分析する仕組みです。ファイナンスは、その情報も活用しながら、資金調達、投資、利益配分などの選択を評価します。アカウンティング ファイナンス 違いを覚えるときは、「記録と報告」と「資金に関する意思決定」という対比を基本にすると、両者の役割をつかみやすくなります。
会計情報を読む際には、利益だけでなく、資産や負債、現金の流れを合わせて確認します。利益とキャッシュは計上や入出金の時期が異なることがあるため、黒字であっても資金が不足する可能性はあります。財務諸表は実績を理解する有力な材料ですが、将来の見通しを自動的に示すものではありません。事業の背景を確かめ、予測の前提を整理したうえで、ファイナンスの視点から投資や資金の使い道を検討することが必要です。
実務では、会計で現状を把握し、管理会計で課題や選択肢を見える形にし、ファイナンスで将来の資金とリスクを評価し、実行後に結果を検証する流れを意識します。どの数字を使うときも、何を示す数字なのか、誰のどの判断に使うのか、どのような前提に基づくのかを確認しましょう。二つの違いを知識として終わらせず、記録された事実を次の行動につなげることで、数字を仕事の判断に生かせるようになります。







難しそうな財務諸表の話が、身近に感じられるよう工夫されており、学びやすいと感じました。また、グループワークで、普段なかなか話ができない他業態の方々と、様々な話を通じて学ぶことができ、良い機会だったと思います。このような機会を提供いただき、誠にありがとうございました。