
 この記事のポイント!
- 数字で経営を捉える重要性
- 財務と管理会計の違い理解
- 経営戦略実現の基礎習得
「売上は伸びているのに、利益が残らないのはなぜか」「決算書から会社の課題をどう見つけるのか」。こうした疑問を数字から考えるための土台が、アカウンティング基礎です。会計と聞くと、簿記の仕訳や経理処理を思い浮かべるかもしれません。しかし、ビジネスで役立つ会計の知識は、帳簿を作ることだけに限られません。取引の結果を財務諸表で確かめ、会社の状態や事業の特徴を考え、次の行動につなげる力も含まれます。
アカウンティング基礎を身につけると、利益と現金の違いや、資産・負債が示すものを整理しやすくなります。経営者や管理職だけでなく、営業、企画、開発、購買など、予算や顧客企業の情報に触れる人にも関係する知識です。数字を読む目的は、会計用語を覚えることではありません。数字がどのような事業活動から生まれ、どんな判断に役立つのかを考えることです。
学び始めに、細かな会計基準や複雑な計算をすべて覚える必要はありません。まずは会計の役割を知り、損益計算書・貸借対照表・キャッシュフロー計算書のつながりを理解するところから始めましょう。続いて、財務会計と管理会計の違い、基本的な分析方法、仕事への応用方法を順に押さえます。アカウンティング基礎を実務に結び付けるために、知識を使う場面まで含めて解説します。
アカウンティング基礎で身につけるのは「数字で事業を考える力」
アカウンティングは、企業の経済活動を金額で記録し、整理し、関係者が判断に使える情報として伝える仕組みです。商品を仕入れて販売する、従業員に給与を支払う、設備を導入するといった活動は、会計上の記録を通じて財務諸表に反映されます。アカウンティング基礎では、数字を単なる集計結果として眺めるのではなく、事業活動の結果を示す情報として読み取る視点を養います。
会計情報には、過去に何が起きたかを説明する役割と、現在の状態を把握して今後を考える役割があります。たとえば、売上や費用の推移から利益の変化を確認すれば、販売量や原価、販売活動に変化があった可能性を検討できます。資産や負債を見れば、事業にどれだけの資源を使い、どのような資金でまかなっているかを捉えられます。ただし、数字だけで原因が確定するわけではなく、事業の状況と合わせて考えることが大切です。
会計を使う相手は、社内の経営者や部門責任者だけではありません。株主、金融機関、取引先など、会社の状況を知りたい社外の関係者にも財務情報が共有されます。情報を伝える際に、共通のルールに沿って数字を示すことで、異なる会社や期間を比べやすくなります。一方、社内の意思決定では、事業部別や商品別など、目的に合う形で情報を細かく整理することもあります。
アカウンティング基礎を学ぶ目的は、経理担当者と同じ実務をこなすことではありません。自分の仕事が売上、費用、資産、資金繰りのどこに影響するのかを理解し、数字を根拠に説明や提案をできるようにすることです。予算を使う立場なら費用対効果を考え、営業なら顧客の経営状態を踏まえて提案を組み立てられます。数字と現場の動きを結び付けることが、学んだ知識を仕事で生かす出発点です。
財務三表の役割と、数字を読むときの着眼点
財務諸表は、企業の経営成績や財政状態などを一定の形式で示す書類です。基本となる損益計算書(P/L)、貸借対照表(B/S)、キャッシュフロー計算書(C/F)は、財務三表と呼ばれます。それぞれ異なる角度から会社を表しているため、一つの書類だけで全体を判断せず、三表の情報を組み合わせて読むことが重要です。
たとえば、損益計算書に利益が計上されていても、売上代金をまだ回収していなければ、同じ額の現金が手元にあるとは限りません。反対に、借入によって現金が増えても、その金額が売上や利益として計上されるわけではありません。こうした違いを整理するために、三表それぞれが何を表しているかを押さえましょう。
損益計算書(P/L)は一定期間の利益を示す
損益計算書は、会計期間中の収益と費用を集計し、その期間にどの程度の利益または損失が生じたかを示す書類です。収益は商品やサービスの提供などによって得た価値、費用はその収益を得るために使った価値を指します。売上高から売上原価を差し引くと売上総利益が分かり、そこから販売費や一般管理費を差し引くと営業利益を確認できます。
利益は一種類ではありません。売上総利益は商品・サービスそのものの採算を見る手掛かりになり、営業利益は本業の活動から得た利益を把握するのに役立ちます。営業利益に営業外の収益や費用を加減した経常利益は、通常の事業活動全体を踏まえた利益です。特別な要因や税金なども順に反映され、最終的な当期純利益に至ります。それぞれの段階を比べると、どこで利益が変化したかを考えやすくなります。
売上高が増えているのに営業利益が伸びない場合は、売上原価や人件費、広告宣伝費などの費用が売上以上の割合で増えていないかを確かめます。利益率の変化を確認することも有効ですが、比率だけで結論を急がないようにしましょう。販売構成の変化や新規事業への投資など、背景によって数字の意味は異なります。損益計算書を読む際は、変化を見つけた後に、事業上の理由を確かめる姿勢が欠かせません。
貸借対照表(B/S)は決算日時点の財政状態を示す
貸借対照表は、決算日など特定の時点で、企業が保有する資産と、資産をまかなうための負債・純資産を示す書類です。資産には現金、売掛金、商品、建物、機械などがあります。負債は借入金や買掛金のように将来の支払いを伴うもの、純資産は株主からの出資や事業で蓄積した利益などです。基本的な関係は「資産=負債+純資産」と表せます。
資産の内訳を見ると、資金がどのような形で事業に使われているかを考えられます。現金や売掛金など、通常の事業サイクルの中で現金化される資産は流動資産、長期にわたって使用する設備などは固定資産に分類されます。負債も、通常の営業活動や短期間で支払うものと、返済まで時間を要するものに分けて確認します。分類や表示の詳細は会計基準などに基づきますが、まずは資産の性質と資金の出どころをつかみましょう。
貸借対照表からは、短期の支払いに対応できる資産がどの程度あるか、借入などにどれほど依存しているかを考える手掛かりが得られます。自己資本比率は、総資本に占める自己資本の割合を示す代表的な指標です。ただし、比率が高いほどあらゆる面で望ましいとは限りません。業種、成長段階、設備投資の必要性によって適切な資金構成は異なるため、同業他社や過去の推移と合わせて見ることが必要です。
キャッシュフロー計算書(C/F)は現金の増減を示す
キャッシュフロー計算書は、一定期間に現金や現金同等物がどのように増減したかを示します。損益計算書が収益と費用をもとに経営成績を表すのに対し、キャッシュフロー計算書は実際の資金の出入りに目を向けます。利益が出ている会社でも、売掛金の回収が遅れたり、仕入れや支払いが先行したりすれば、手元資金が不足することがあります。
キャッシュフローは、営業活動・投資活動・財務活動の三つに区分して整理されます。営業活動によるキャッシュフローは、本業を通じて資金を生み出せているかを見る材料です。投資活動によるキャッシュフローには、設備や有価証券などの取得・売却が反映されます。財務活動によるキャッシュフローには、借入や返済、株式発行など資金調達に関わる動きが表れます。
三つの区分は、単独で良し悪しを決めるためのものではありません。たとえば投資活動のマイナスは、設備投資を行った結果かもしれず、直ちに問題とはいえません。営業活動の資金が安定しているか、投資が事業の将来につながるか、財務活動で無理のない調達・返済を行っているかを組み合わせて考えます。利益があるのに資金が減っている場合は、売掛金や在庫、設備投資など、資金の動きに影響する要因を確認しましょう。
簿記・アカウンティング・ファイナンスの違いを整理する
アカウンティング基礎を学ぶときは、簿記やファイナンスとの関係を整理しておくと、学ぶ範囲が見えやすくなります。簿記は、取引を一定のルールで記録し、帳簿にまとめる手続きです。商品を販売した、備品を購入した、代金を回収したといった取引を記録することで、財務諸表を作成するための土台ができます。
アカウンティングは、簿記による記録を含む、会計情報の作成・報告・分析・活用に関わる広い領域です。財務諸表を作るだけでなく、数字が示す経営上の意味を読み取り、社内外の関係者への説明や意思決定に役立てるところまで視野に入ります。簿記の知識は会計情報の成り立ちを理解する助けになりますが、仕訳をすべて手で処理できなければ財務諸表を読めない、ということではありません。
ファイナンスは、将来の資金の調達や運用、投資判断などを扱う分野です。アカウンティングが主に過去の取引を記録し、現在や過去の経営状態を示すのに対して、ファイナンスは将来のキャッシュフローや企業価値を見通し、資金をどう使うかを考えます。ただし、両者は切り離されたものではありません。投資を判断する際には、過去の会計情報を踏まえたうえで、今後の収益や資金の見通しを検討します。
実務では、三つの領域が重なり合います。予算と実績の差を調べるには、会計情報の理解に加えて、取引や費用の計上方法を知る必要があります。新しい設備の導入を検討するなら、過去の損益や資産の状態を確認し、将来の投資効果や資金調達も考えます。何を学ぶべきか迷ったときは、まず財務諸表を読み取るアカウンティング基礎を押さえ、仕事で必要になった簿記やファイナンスの知識を補う方法が現実的です。
財務諸表を読む手順と、分析を判断につなげる方法
財務諸表は、指標を次々に計算する前に、何を知りたいのかを決めて読むと理解しやすくなります。売上や利益の変化を知りたいのか、資金繰りや返済余力を確かめたいのか、事業の特徴を他社と比べたいのかで、注目する項目は変わります。目的をはっきりさせたうえで、損益計算書、貸借対照表、キャッシュフロー計算書の順に情報を照らし合わせます。
全体像をつかみ、期間や比較対象をそろえる
最初に、対象となる会社の事業内容、会計期間、財務諸表が単体か連結かを確かめます。連結財務諸表は、親会社と子会社などを一つの企業集団としてまとめた情報です。単体の情報と連結の情報では対象範囲が異なるため、比較する際に混同すると結論を誤るおそれがあります。決算期や会計方針にも目を向け、数字が同じ条件で並んでいるか確認しましょう。
次に、売上高、各段階の利益、総資産、負債、純資産、現金の増減など、主要な項目を広く眺めます。ここでは細かい計算を急がず、前年や複数期間の推移、同業他社との違いなど、気になる変化を見つけることが目的です。数値そのものだけでなく、増加・減少の方向、変化の大きさ、ほかの項目との連動に注目すると、掘り下げるべき論点を絞れます。
会社を比べる場合は、規模の違いに注意します。売上や資産の金額だけを比べても、企業の効率や収益力の差は分かりにくいことがあります。売上高に対する利益の割合や、資産に対する利益の割合など、比率を使うと規模の影響をある程度ならして比較できます。ただし、事業構成や会計処理の違いが残るため、比率を同じ条件の数字と見なさず、比較の前提を確認することが大切です。
変化の理由を仮説にし、三表で確かめる
気になる数字を見つけたら、すぐに原因を断定せず、いくつかの仮説を立てます。たとえば営業利益率が下がっているなら、仕入価格の上昇、値引きの増加、人件費や広告費の増加、利益率の低い商品の販売比率の上昇などが考えられます。財務諸表だけでは内訳が分からない場合もあるため、注記や事業報告、社内の予算資料など、利用できる情報を確認して仮説を絞り込みます。
仮説を検証するときは、三表をつなげて読みます。売上が増えたのに営業活動によるキャッシュフローが弱い場合、売掛金の増加や在庫の積み上がりが影響しているかもしれません。設備投資を進めているなら、貸借対照表の固定資産やキャッシュフロー計算書の投資活動も確認します。損益計算書だけでは見えない資金の動きや、投資と利益の関係が整理され、数字の背景を考えやすくなります。
最後に、分析結果を行動や追加調査につなげます。「利益率が下がった」で終えるのではなく、どの費用や商品構成が影響したのかを確かめ、現場で対応できる課題に置き換えます。たとえば、価格設定、仕入条件、稼働率、回収条件など、担当部門が検討できる論点を挙げます。結論を説明するときは、確認できた事実、そこから考えた仮説、次に確かめる事項を分けると、数字を根拠にした議論がしやすくなります。
財務会計と管理会計は、目的と使う相手が異なる
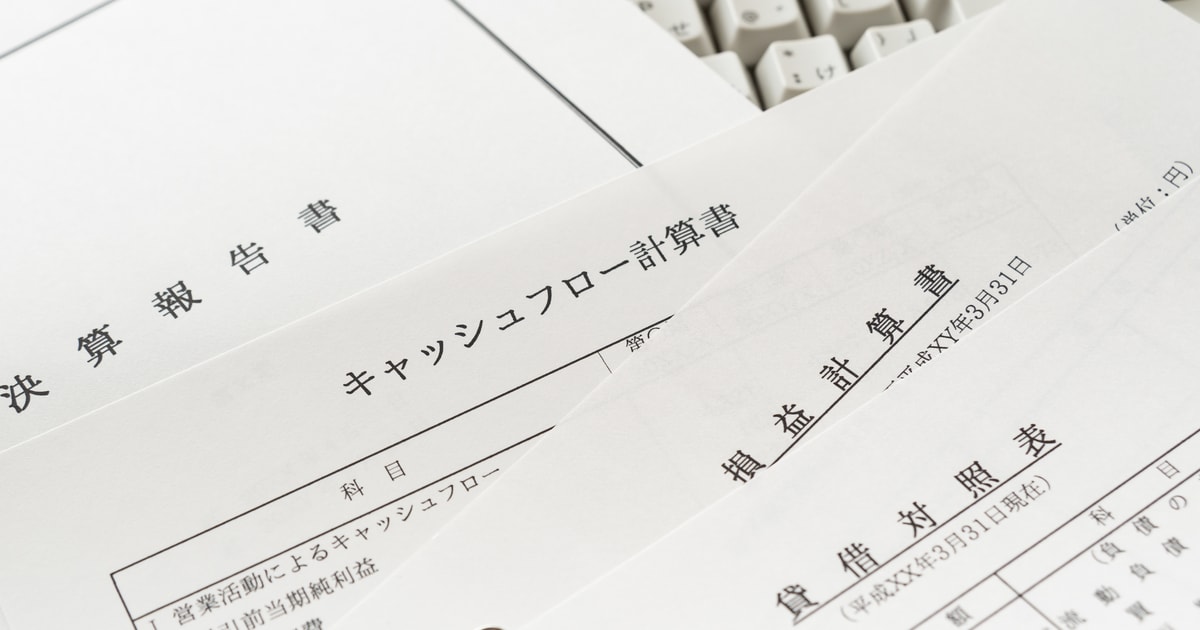
財務会計は、株主や金融機関、取引先など社外の関係者に、企業の経営成績や財政状態を伝えるための会計です。財務諸表は会計基準や法令などに基づいて作成され、一定のルールに沿って情報を示します。会社間や期間ごとの比較を可能にし、企業が説明責任を果たすための基盤となります。公開される情報には、企業の状況を外部から確認する役割もあります。
管理会計は、経営者や部門責任者などが、社内の計画や意思決定に役立てるための会計です。予算管理、部門別損益、製品別の原価、採算の検討など、用途に合わせて情報を加工します。財務会計のように、すべての会社が同じ形式で社外に報告することを目的とするわけではありません。会社の規模や事業の状況に応じ、必要な単位や頻度で情報を整えます。
両者の違いは、どちらが正しいかではなく、何の判断に使うかにあります。社外への報告には比較可能性やルールの一貫性が求められますが、現場の意思決定では、迅速に課題をつかむための細かな内訳が役立つことがあります。たとえば全社の損益だけでは、どの部門や商品が利益に貢献しているかを把握しにくい場合があります。管理会計で分析単位を分ければ、改善の対象を特定しやすくなります。
財務会計の利益と税務上の所得は、必ずしも一致するとは限りません。財務会計は企業の経営成績を報告するためのルールに従い、税務会計は税額を計算し、申告するための税法上のルールに基づくためです。また、社内管理用の数値は、意思決定に役立つよう独自の区分で集計されることがあります。数字を比較するときには、どの目的で作成された情報か、対象期間や集計範囲は何かを確かめましょう。
管理会計の基本手法は、予算と採算の判断に役立つ

管理会計は、社内の数字を使って計画を立て、実績を確認し、必要な対応を考えるための枠組みです。経営層だけでなく、部門やプロジェクトを担当する人にも活用の機会があります。手法を知るだけでなく、どの意思決定に使うのかを明確にすることが重要です。ここでは、仕事で触れることの多い予算管理、損益分岐点分析、原価の考え方を取り上げます。
予算管理では、計画した売上や費用と実績を比べ、差が生じた理由を調べます。差異が見つかったとき、ただ担当者に説明を求めるだけでは改善につながりません。販売数量、販売単価、仕入価格、作業時間など、差を生み出した要因に分けて考えます。前提が変わったのか、実行に問題があったのかを切り分け、翌月以降の計画や現場の対応に反映することで、予算が管理の道具として機能します。
損益分岐点分析は、売上と費用の関係から、利益がゼロになる売上水準を考える方法です。費用を売上に応じて変動する費用と、売上の増減にかかわらず一定程度発生する固定費に分けて考えます。損益分岐点を把握すれば、販売数量や価格の変化が利益に与える影響を検討できます。ただし、実際には価格や費用の条件が一定とは限らず、商品構成や生産能力にも制約があるため、分析の前提を明確にする必要があります。
原価情報は、価格設定、製品構成、外注の判断、業務改善などを考える材料になります。ただし、製品に配賦された原価を見て、すぐに「採算が悪いからやめる」と決めるのは危険です。配賦とは、共通して発生した費用を一定の基準で製品や部門に割り当てることです。配賦基準によって見え方が変わる場合があり、短期的に避けられない固定費が含まれることもあります。意思決定の目的に合った費用の捉え方を選びましょう。
数字を仕事に生かす場面と、実務での使い方
アカウンティング基礎は、経理や経営企画に限らず、日常業務の判断にも生かせます。営業担当者なら、顧客の財務情報や業界の特徴を踏まえて提案内容を考えられます。顧客企業の決算情報を見る際は、売上や利益だけでなく、資金の状況や投資の動きにも目を向けると、どのような課題を抱えているか検討しやすくなります。ただし、公開情報だけで顧客の事情を断定せず、商談で得た情報と照らし合わせることが必要です。
管理職やプロジェクト責任者は、予算の使い方や人員配置を決める際に会計情報を活用できます。施策に必要な費用だけでなく、期待する成果、実施期間、効果を確かめる方法を合わせて考えると、判断の根拠を明確にできます。施策の効果がすぐに売上へ表れない場合もあるため、売上だけを評価指標にせず、業務時間の削減や品質、顧客対応など、目的に即した指標も検討します。
企画や開発の仕事では、企画の採算や投資の回収可能性を考えるときに会計の知識が役立ちます。売上の見込みだけでなく、材料費、人件費、販売費、開発費など、発生する費用の種類やタイミングを整理します。また、利益が計上される時期と現金が入る時期は異なる場合があります。開発期間や支払い条件、販売後の回収期間を確認し、採算と資金の両面から計画を検討しましょう。
購買や現場の業務改善でも、単価だけではなく、品質、納期、在庫、作業負荷を含めて費用を考える姿勢が大切です。安価な仕入先に切り替えても、品質不良や納期遅延への対応が増えれば、総合的なコストが下がらないことがあります。部門の活動を数字で説明するときは、何を変えたのか、どの数値に影響したのか、ほかの要因はないかを整理します。数字を現場の行動と結び付けることで、改善の議論が具体的になります。
初心者がつまずきやすい点と、誤読を防ぐ確認事項
よくある誤解の一つは、利益が出ていれば資金面も問題ないと考えることです。売上を計上しても、代金を回収する前であれば現金は増えていません。仕入代金や給与の支払いが先に発生することもあります。利益と現金は異なる情報であり、損益計算書とキャッシュフロー計算書を合わせて見る必要があります。資金繰りに関わる判断では、回収と支払いの時期にも注意しましょう。
次に、単年度の数字だけで会社の状態を決めつけることにも注意が必要です。利益が一時的に減っていても、設備投資や新規事業の準備が背景にあるかもしれません。逆に、一時的な資産売却などによって利益が増えていても、本業の収益力が強まったとは限りません。複数期間の推移を確認し、継続的な変化と一時的な要因を分けて考えると、判断の精度を高められます。
比率や指標を覚えても、意味を理解せずに使うと誤った結論につながります。自己資本比率や利益率などの指標には、業種による違い、計算に使う項目、比較する期間といった前提があります。同業他社と比べる場合も、事業構成や会計方針が異なれば、単純な優劣をつけられません。数値を示すときは、何を分子・分母にしたのか、どの情報を対象にしたのかを確かめ、指標の意味を説明できる状態にしておきましょう。
会計の専門用語を見たときに、言葉の定義を覚えることだけに集中するのも、学習が止まりやすい原因です。用語は、財務諸表のどこに表れ、どのような判断に関わるのかを一緒に確認すると身に付きやすくなります。数字から原因を推測する際は、事実と仮説を混同しないことも大切です。「費用が増えた」は事実でも、「人員増が原因」は追加の確認が必要な仮説です。資料の範囲を明示し、分からない点を残したまま断定しないようにしましょう。
アカウンティング基礎を無理なく学ぶ進め方
学習を始める前に、会計を使いたい仕事上の場面を一つ決めます。自社の決算書を読みたい、部門予算を管理したい、顧客企業の状況を理解したいなど、目的がはっきりすると、必要な知識の優先順位が見えてきます。目的がないまま用語集や計算問題を広く進めると、覚えた内容を使う場面が分からず、学習が続きにくくなります。最初は関心のあるテーマに結び付けて学びましょう。
次に、財務三表の基本構造と、売上・費用・利益、資産・負債・純資産、現金の増減を押さえます。仕訳を学ぶ場合も、一つひとつの処理を暗記するだけでなく、取引によって財務諸表のどの項目が動くのかを確認します。たとえば、掛けで販売した場合は、売上の計上と売掛金の発生が関係します。取引の記録が損益と資産の両方にどう反映されるかを考えると、三表のつながりを理解しやすくなります。
基礎を学んだ後は、実際に公表されている企業の財務諸表を使い、気になる項目を一つ選んで分析します。会計期間、事業内容、連結か単体かを確認してから、利益率や資産の内訳などを見ていきます。まず自分なりに変化の理由を仮説として整理し、その後に決算説明資料や事業報告などで背景を確かめます。答えを先に探すのではなく、数字から問いを立てて、追加情報で検証する練習が有効です。
学習した内容を定着させるには、仕事の中で数字を使って説明する機会を作ります。会議で予算差異を報告する、企画の費用と期待効果を整理する、売上と回収状況を並べて確認するなど、小さな実践から始められます。うまく説明できなかった用語や計算は、その都度調べ直し、次の判断で使えるように記録します。専門家に相談すべき税務・会計処理と、自分で判断材料を整理できる領域を区別することも、実務で学び続けるうえで大切です。
まとめ:アカウンティング基礎を判断と行動につなげる
アカウンティング基礎は、企業活動を数字で捉え、会社の状態や事業の特徴を理解するための出発点です。簿記は取引を記録する仕組み、アカウンティングは会計情報の作成や分析、活用を含む領域、ファイナンスは将来の資金調達や投資判断を扱う領域です。それぞれの役割を区別しながら学ぶと、会計知識がどのような判断に使われるのかを整理できます。
財務三表では、損益計算書から期間中の経営成績、貸借対照表から特定時点の財政状態、キャッシュフロー計算書から現金の増減を読み取ります。一つの表だけで結論を出さず、利益と資金の違いや、事業活動と資産の変化を照らし合わせることが重要です。数字に変化を見つけたら、期間や比較条件を確認し、原因について仮説を立て、追加情報で確かめるという流れを意識しましょう。
学んだ知識は、予算管理、採算の検討、顧客理解、投資や業務改善など、幅広い仕事に活用できます。すべての会計処理を覚えることよりも、自分の業務がどの数字に影響するかを理解し、根拠を示して説明できることが実務では重要です。まずは自分の仕事に関係する財務諸表や指標を一つ選び、現場の活動と数字のつながりを確かめてみてください。小さな分析を積み重ねることが、アカウンティング基礎を意思決定に役立てる力につながります。







