
 この記事のポイント!
- 収益性概念の正確把握が肝心
- 売上・資本分析徹底が必要
- 戦略的実践策で改善を図る
売上が伸びているのに手元に利益が残らない、設備や人員を増やしたものの業績に結びつかない。こうした課題の原因を探るときに役立つのが、収益性という視点です。収益性は、売上や投じた資本をどれだけ効率よく利益に変えられているかを捉える考え方で、会社の「稼ぐ力」を複数の角度から確認できます。
ただし、利益の額が大きい会社ほど収益性が高いとは限りません。事業規模や投資額が異なる会社を比べる場合は、利益の絶対額だけでなく、売上高に対する利益の割合や、資産・資本に対する利益の割合を見る必要があります。また、指標ごとに分かることは異なるため、数字を一つだけ取り出して判断すると、経営の実態を取り違えるおそれがあります。
収益性を正しく読むには、利益率やROA、ROEなどの基本指標を理解し、業種や自社の過去の実績と照らし合わせることが大切です。さらに、分析結果を価格設定、商品構成、費用の使い方、設備や在庫の見直しにつなげて初めて、経営上の意味が生まれます。基礎知識から実務での使い方、改善を進める際の注意点まで順を追って見ていきましょう。
収益性とは、利益を生み出す効率を示す考え方
収益性とは、事業に使った資本や売上に対して、どれほど利益を生み出せたかを示す考え方です。売上高が大きくても、仕入や人件費、販売費などが膨らみ、利益がほとんど残らなければ、売上を利益に変える力は強いとは言えません。反対に、売上規模が小さくても、限られた資源を効果的に使い、安定して利益を確保できていれば、収益性は高い可能性があります。
会社の経営では、顧客に商品やサービスを提供するために、人材、設備、在庫、資金、時間などを使います。収益性を見るときは、こうした資源の投入に対して、どの程度の成果が得られたかを確かめます。売上から利益を残す力に注目する方法と、資本や資産を活用して利益を生み出す力に注目する方法があり、どちらを見たいかによって使う指標が変わります。
「収益」と「利益」は似た言葉ですが、会計上は区別して考えます。収益は商品販売やサービス提供などによって得られる金額を指し、利益は収益から費用を差し引いた残りです。売上高は収益の代表例であり、売上高から売上原価や販売費などを引くことで、売上総利益や営業利益が計算されます。収益性の分析では、売上高だけを見るのではなく、どの段階の利益を使っているかを確認することが欠かせません。
収益性は、会社が現在どれだけ利益を出しているかだけでなく、事業の継続や将来の投資を支える力を考える材料にもなります。利益が確保できれば、設備の更新、人材の採用・育成、新商品の開発、借入金の返済などに資金を振り向けやすくなります。一方、利益が薄い状態が続けば、売上が一時的に落ち込んだだけでも資金繰りが苦しくなることがあります。数字の背景にある事業構造を捉えるためにも、収益性を継続して把握する必要があります。
売上高や利益額だけでは経営の良し悪しを決められない
収益性を考えるときに注意したいのは、売上高や利益額の大きさだけで優劣をつけないことです。売上高が同じ二社でも、一方は費用を抑えて利益を多く残し、もう一方は人件費や広告費などの負担が重く利益が少ない場合があります。売上の規模が同じなら、売上高に対する利益の割合を比べることで、売上を利益に変える効率の違いを確認できます。
利益額を比べる場合も、投じた資本や保有する資産の大きさを考慮しなければなりません。たとえば、同じ利益を得ている会社でも、少ない設備や資金で達成した会社と、大きな資産を抱えて達成した会社とでは、資源の使い方が異なります。利益額だけなら同じ結果に見えても、資本に対する利益の割合を計算すると、投資の効率に差があることが分かる場合があります。
収益性の指標は、事業のどの部分を測るのかによって読み取り方も変わります。売上総利益率は商品やサービスそのものの採算を考える手掛かりになり、営業利益率は本業の営業活動全体が利益を残せているかを示します。ROAは会社が持つ資産全体を使った利益創出力、ROEは株主資本に対する利益の効率を見る指標です。指標の意味を理解せずに数値だけ並べると、改善すべき場所を誤りやすくなります。
さらに、収益性が高いことは、すべての経営課題が解決していることを意味しません。利益率が高くても、売掛金の回収が遅れていたり、返済の負担が重かったりすれば、手元資金が不足する可能性があります。逆に、成長に向けた採用や開発に先行投資している会社では、短期的に利益率が低下することもあります。指標は経営の状態を判断する一材料として使い、資金繰りや成長段階、投資目的と合わせて検討しましょう。
収益性を測る主な指標と計算式
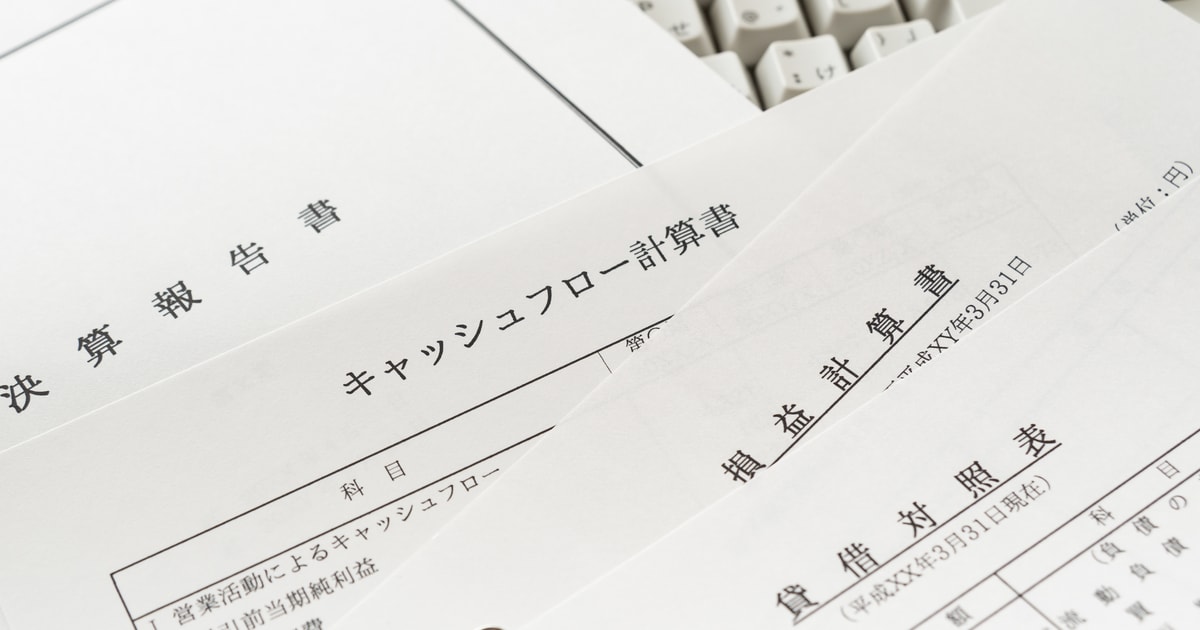
収益性を数値で確認するには、損益計算書と貸借対照表を使います。損益計算書は一定期間の売上、費用、利益を示す書類で、貸借対照表は決算日時点の資産、負債、純資産を示します。両方を使うことで、売上の中に利益がどれだけ残ったかだけでなく、事業に使っている資産や資本が利益に結びついているかも分析できます。代表的な指標は、目的を意識して使い分けることが大切です。
売上高に対する利益率
売上高総利益率は、売上高に対する売上総利益の割合です。計算式は「売上総利益÷売上高×100」です。売上総利益は、売上高から売上原価を差し引いた利益で、粗利益とも呼ばれます。この指標が低下した場合、仕入価格や製造原価の上昇、販売価格の低下、採算の悪い商品の構成比増加などが考えられます。商品やサービスごとの採算を確認すると、原因を詳しく調べやすくなります。
売上高営業利益率は「営業利益÷売上高×100」で計算します。営業利益は、売上総利益から販売費及び一般管理費を差し引いたもので、本業の営業活動から得られた利益を表します。人件費、広告宣伝費、家賃、物流費などを含めて利益が残っているかを見られるため、商品力だけでなく、営業や管理にかかる費用も含めて本業の採算を確認できます。粗利益率が保たれているのに営業利益率が下がっていれば、販管費の増加が要因かもしれません。
売上高経常利益率は「経常利益÷売上高×100」、売上高当期純利益率は「当期純利益÷売上高×100」で求めます。経常利益は本業の営業利益に、受取利息などの営業外収益を加え、支払利息などの営業外費用を差し引いた利益です。当期純利益は、税金なども反映した最終的な利益です。営業利益率と経常利益率に大きな差がある場合は、借入金の利息や本業以外の収支を確認し、最終利益率だけでは本業の状態を見誤らないようにします。
資産や資本に対する利益率
ROAは「Return on Assets」の略で、総資産利益率と呼ばれます。一般的な計算式は「利益÷総資産×100」ですが、どの利益を分子に使うかは分析目的に応じて定めます。総資産は、自己資本だけでなく借入金などで調達した資金も含め、会社が事業に使う資産全体です。ROAを見ると、資産をどの程度利益につなげているかを検討できます。分子に営業利益や経常利益を使う分析もあるため、比較時には計算方法をそろえましょう。
ROEは「Return on Equity」の略で、自己資本利益率を意味します。一般には「当期純利益÷自己資本×100」で算出し、株主から集めた資本や過去の利益の蓄積に対して、どれほどの当期純利益を得たかを示します。株主の立場から資本効率を評価する際に使われます。ただし、借入金を増やして自己資本の割合を小さくすると、利益が同じでもROEが高く見えることがあります。数値の高さだけで経営の健全性を評価しないことが重要です。
総資本回転率は「売上高÷総資本」で計算し、資産が一年間に何回売上へ結びついたかを表します。利益率そのものではありませんが、資産の活用効率を知るため、収益性の分析で一緒に確認されます。回転率が低い場合は、過剰在庫、遊休設備、回収に時間のかかる売掛金などがないか調べます。業種によって必要な設備や在庫の量は違うため、異業種の会社との単純比較には向きません。
指標の計算で分母に用いる資産や資本は、決算日時点の残高です。一方、利益は会計期間全体の実績です。そのため、期中に大きな設備投資や資本の変動があった場合、期末残高だけを使うと実態を捉えにくいことがあります。分析の目的に応じて期首と期末の平均残高を使う方法もあります。社内の前年差や他社の数値と比べるときは、利益の定義、対象期間、分母の取り方をそろえてから判断しましょう。
収益性分析は比較と原因の特定をセットで進める
収益性の数値を計算しただけでは、良い状態なのか、改善が必要なのかは分かりません。まずは自社の過去の実績と比較し、指標がどのように変化しているかを見ます。前期比だけでなく、複数年の推移を並べると、単年の一時的な要因と、継続的な傾向を分けやすくなります。売上高や利益額も合わせて確認し、比率が動いた理由を考えることが分析の出発点です。
次に、可能であれば同業他社や業界の資料と比較します。ただし、同じ業種であっても、販売方法、顧客層、事業規模、商品構成、会計方針が異なれば、利益率や回転率には差が出ます。平均値を一律の目標として扱うのではなく、自社と比較先の事業モデルが似ているかを先に確認しましょう。会計処理の違いが大きい場合は、比率をそのまま並べても意味のある比較にならないことがあります。
数字の変化を見つけたら、利益を構成する要素に分解します。たとえば売上高営業利益率の低下なら、売上総利益率が下がったのか、販売費及び一般管理費が増えたのかを分けて調べます。さらに、売上総利益率の低下を商品別の販売価格、仕入原価、販売構成の変化に分ければ、取り組むべき課題が具体的になります。全社の数値だけでは問題が見えにくい場合、部門別、商品別、顧客別、販売チャネル別に集計します。
分析結果は、誰がいつまでに何を確認するか決めて、次の行動へつなげます。たとえば、原価率の上昇が見つかった場合は、仕入条件、歩留まり、廃棄、価格設定を調査し、原因に応じて対策を選びます。施策を実施した後は、関連する指標がどう動いたかを月次や四半期ごとに追います。目標値だけを掲げて終わらせず、実績との差、差が生じた理由、次の対応を記録すると、分析を経営判断に活かしやすくなります。
収益性を高めるには、売上・利益・資産を一体で見直す
収益性を改善する方法は、大きく分けると、売上を伸ばす、利益率を上げる、資産を効率よく使うことです。売上拡大を目指す場合でも、追加の人員や広告費、在庫が必要なら、その費用を含めて利益への影響を見積もります。売上だけを目標にすると、値引きや過剰な販促によって利益が減ることがあります。施策ごとに売上、粗利益、営業利益への影響を確認することが大切です。
価格の見直しは、収益性に直結する一方、顧客の受け止め方や競争状況も考慮が必要です。値上げを検討するときは、原価や提供価値、顧客が重視する要素を整理し、商品・サービス別に採算を確認します。価格を据え置く場合も、仕様や提供範囲、販売方法を見直し、価値に見合った価格を維持できるか検討します。採算の悪い取引を見つけたら、すぐに打ち切るのではなく、取引条件の調整や提供方法の変更など複数の選択肢を比べます。
費用の削減は、単に支出を一律に減らすのではなく、利益への貢献度を基準に優先順位をつけます。品質管理や顧客対応に必要な費用まで削ると、返品や解約、評判の低下を招き、かえって長期的な収益を損ねることがあります。費用を項目別に見て、重複する業務、利用頻度の低い契約、手戻りや廃棄を生む工程など、成果を損なわずに改善できる部分を探します。削減額だけでなく、実行後の品質や業務負荷も確認します。
資産の活用を見直すことも有効です。在庫が多すぎれば保管費や廃棄損が発生し、資金も商品に固定されます。設備が十分に使われていない場合は、稼働状況や保守費用を調べ、運用の改善や配置転換を検討します。売掛金の回収条件が長いと、損益上は利益が出ていても資金が手元に届くまで時間がかかります。販売、調達、在庫、回収の流れを確認し、資産の滞留を減らすことで、資本をより効果的に活用できます。
利益と現金の動き、財務の安全性も併せて確認する
損益計算書に利益が記載されていても、同じ金額の現金がすぐに手元へ入るとは限りません。掛け取引では、売上を計上してから顧客の入金までに時間が空きます。仕入や人件費の支払いが先行すれば、利益が出ている会社でも資金不足に陥ることがあります。収益性の分析では利益率を確認すると同時に、入金と支払いの時期、運転資金の必要額、資金繰りの見通しを把握する必要があります。
売上が急増する局面では、仕入、在庫、人員、設備への支出が先に増え、入金が後から発生する場合があります。そのため、事業拡大が収益性の改善につながるかだけでなく、拡大を支える資金を確保できるかも検討します。売上の伸びを前提にした計画では、販売数量が想定に届かなかった場合や、回収が遅れた場合の資金需要も見積もっておくと、計画の修正がしやすくなります。
ROEを高めるために借入金を増やす判断には慎重さが必要です。借入金を使って事業を拡大し、得られる利益が利息や返済負担を上回れば、自己資本を活用する効率が上がる可能性があります。しかし、投資が計画どおりの成果を生まなければ、利息の支払いが利益を圧迫し、返済によって資金繰りも厳しくなります。ROEだけを追わず、負債の返済能力、自己資本の厚み、利益の変動リスクを合わせて評価しましょう。
安全性や流動性も、収益性と並んで確認したい視点です。安全性は、借入金の返済や取引先への支払いを続けられるか、財務基盤に無理がないかを見る考え方です。流動性は、必要なときに資産を現金化しやすいかを指します。利益を確保するために現金を過度に減らしたり、すぐに換金できない資産へ資金を集中させたりすると、予期しない支出に対応できなくなることがあります。収益性と資金の余裕を両立できる運営を目指します。
分析で起こりやすい失敗と、避けるための工夫
よくある失敗の一つは、指標を計算して数値の高低だけで結論を出すことです。たとえば、利益率が低下したという結果だけでは、値下げ、原価上昇、商品構成の変化、人員増など、何が起きたのかは分かりません。まず利益の段階や費用項目を分け、変化の原因を特定します。数字から施策を決めつけず、現場の業務記録や顧客の反応、契約条件なども照合すると、見当違いの対策を避けられます。
短期間の数値だけで判断することにも注意が必要です。季節によって売上や費用が変わる業種では、前月との比較だけでは繁忙期・閑散期の影響を受けます。大型案件の計上や一時的な修繕費などがあった場合も、通常の事業活動の傾向が見えにくくなります。前年の同じ時期や複数年の推移を確認し、単発の要因と継続的な変化を分けて考えましょう。必要に応じて、例外的な取引の内容を注記しておくと判断しやすくなります。
他社との比較では、事業内容や会計処理の差を無視しないことが重要です。同じ業界名でも、製造を自社で行う会社と外部委託する会社では、費用や資産の計上のされ方が異なります。店舗中心の会社とオンライン販売中心の会社でも、設備や人員の構成に差があります。数値に差があった場合は、すぐに優劣をつけず、事業モデル、会計期間、指標の算出方法を確認します。比較の条件がそろわない部分は、参考情報として扱うのが適切です。
改善策を費用削減だけに限定するのも避けたいところです。短期的には支出を減らせても、必要な人材育成や保守、顧客サポートまで縮小すると、サービス品質や将来の売上が損なわれることがあります。逆に、売上拡大を急いで値引きや広告投資を増やし、採算を悪化させるケースもあります。収益性の向上では、増やすべき支出と抑えるべき支出を区別し、短期の利益と中長期の事業価値の両方を見ながら施策を選ぶことが大切です。
収益性を経営判断に活かすためのまとめ
収益性は、売上や資本をどれだけ効率よく利益に変えられているかを捉える考え方です。利益額だけでは事業規模や投資額の違いを考慮できないため、売上高利益率やROA、ROE、総資本回転率などを目的に応じて使い分けます。各指標は測っているものが異なるので、一つの数値だけで会社の状態を判断せず、損益計算書と貸借対照表の両面から状況を確認しましょう。
分析を実務に結びつけるには、自社の過去の推移や条件の近い会社と比較し、数値の変化を利益の構成要素へ分解します。利益率が動いた理由が原価、価格、費用、商品構成、資産の使い方のどこにあるのかを探り、具体的な行動に落とし込みます。施策の実施後も関連指標を定期的に確認し、結果に応じて計画を修正すれば、分析を一度きりの作業で終わらせずに済みます。
収益性を高める取り組みでは、売上の拡大、利益率の改善、資産の効率的な活用をバランスよく考えることが重要です。売上を伸ばす施策にも費用や資金需要が伴い、費用削減にも品質や顧客満足への影響があります。利益が出ていても現金が不足する場合があるため、資金繰りや返済能力も合わせて確認します。数字の意味と事業の実態を結びつけ、無理のない改善策を積み重ねることが、持続的な経営につながります。







