
 この記事のポイント!
- 本業収益性把握の重要性
- 営業利益率で実態把握
- 戦略的管理で利益拡大
営業利益率は、売上高のうち本業でどれだけ利益を確保できたかを示す指標です。売上が伸びているのに利益が増えない、同業他社と比べて自社の収益性が高いのか判断できない、改善策を考えても何から手を付ければよいか分からない。こうした悩みを整理するうえで、営業利益率は経営状況を読み解く手掛かりになります。
計算自体は難しくありませんが、数値の意味を正しく捉えるには、営業利益と売上高の関係、売上原価や販売費・一般管理費の内訳を理解する必要があります。また、利益率は業種や事業モデル、企業の規模によって異なるため、一律の基準だけで良し悪しを決めることはできません。前期や予算との比較も欠かせません。
営業利益率を経営に役立てるには、計算結果を確認して終わるのではなく、変化した理由を特定し、実行可能な対策につなげることが大切です。基本の計算式から、目安の捉え方、他の利益指標との違い、改善の進め方、確認時に陥りやすい誤解まで、実務で使う視点を順に押さえていきましょう。
営業利益率が示すのは本業の収益性
営業利益率とは、売上高に対して営業利益が占める割合です。営業利益は、商品やサービスの販売で得た売上高から、売上原価と販売費及び一般管理費を差し引いて算出します。販売費及び一般管理費は、販売や会社の管理にかかる費用で、一般に「販管費」と呼ばれます。営業利益率を見れば、本業の売上がどれだけ利益につながっているかを割合で確認できます。
たとえば営業利益率が5%なら、売上高100円に対して営業利益が5円という構造です。残る95円は、商品やサービスの仕入れ・製造にかかる原価、従業員の給与、広告費、事務所の賃料などに充てられます。売上高の規模が違う会社同士でも、利益額そのものではなく割合で比較できるため、収益性を捉える入口として活用できます。
この指標が重視されるのは、売上高だけでは事業の採算が分からないからです。売上が増えても、値引きによって粗利益が減ったり、受注や生産に必要な費用が膨らんだりすれば、営業利益は伸びないことがあります。営業利益率を確認すると、売上の拡大が利益の確保にも結び付いているかを検討しやすくなります。
ただし、営業利益率は会社に残る現金の割合をそのまま示す指標ではありません。営業利益は損益計算書上の利益であり、売掛金の回収時期や借入金の返済、設備投資などによって、実際の資金繰りは変わります。収益性を確認する用途には有効ですが、資金繰りや財務の安全性を判断するときは、キャッシュフローや借入金の状況も併せて見る必要があります。
営業利益率の計算方法と数字の読み方
営業利益率の計算式は、「営業利益÷売上高×100」です。営業利益が2,000万円、売上高が4億円なら、2,000万円を4億円で割って100を掛けるため、営業利益率は5%です。売上高と営業利益は、同じ期間・同じ会計範囲の数字を使います。年度の売上高に四半期だけの営業利益を組み合わせるなど、期間がずれた計算は正しい比較になりません。
営業利益は「売上高-売上原価-販管費」で求めます。売上原価は、販売した商品や提供したサービスに直接対応する仕入れ費用、材料費、製造費などです。販管費には、営業担当者の給与や広告宣伝費、配送費、事務所の家賃、管理部門の人件費などが含まれます。業種によって原価や費用の区分は異なるため、勘定科目の扱いも確認しましょう。
たとえば売上高が1億円、売上原価が6,000万円、販管費が3,500万円の場合、営業利益は500万円です。営業利益率は500万円÷1億円×100で5%となります。この例では、売上高が1億円から変わらないまま販管費が100万円増えれば、営業利益は400万円、営業利益率は4%になります。費用の小さな変化が率にどう表れるかも読み取れます。
営業利益がマイナスなら営業利益率もマイナスとなり、本業の営業活動で費用が売上を上回っている状態です。営業利益がゼロの場合は率もゼロで、売上高がゼロの場合は割り算ができないため、通常の営業利益率として扱えません。また、臨時の売上や費用の計上時期、決算整理の状況によって数値が変わることがあります。比較する前に、計上内容と対象期間をそろえることが重要です。
営業利益率の目安は業界と自社の推移から判断する
営業利益率に、どの企業にも当てはまる唯一の適正値はありません。原価や人件費の構成、設備の必要性、販売方法、価格競争の強さが業種ごとに異なるためです。売上規模が大きくても利益率が低くなりやすい事業がある一方、仕入れや製造にかかる費用が比較的小さい事業では高い率が出る場合もあります。数字を評価する際は、業種の特性を踏まえましょう。
一般的な解説では、営業利益率が0%を下回る場合は本業の赤字、0~5%程度は標準的な範囲、5~10%程度は収益性が比較的高い水準として説明されることがあります。ただし、これはあくまで大まかな見方です。業界平均や統計値を参照する場合も、調査対象の企業規模や年度、集計方法によって値が変わるため、数字だけを自社の目標として採用するのは避けましょう。
目安として役立つ比較対象は、まず自社の過去の実績です。前期や数年前と比べ、営業利益率が上昇したのか、低下したのかを確認します。さらに、同業で事業内容や規模が近い企業、業界団体や公的機関が公表する資料と比べれば、自社の位置を把握しやすくなります。比較相手の事業構成や会計処理に違いがないかも確認してください。
率が高いことだけを目標にすると、必要な人員や設備の投資まで抑え、将来の売上や品質を損ねるおそれがあります。逆に、現在の利益率が低くても、新規事業の立ち上げや一時的な原材料高など、理由が明らかで対策が進んでいる場合があります。水準の評価では、売上高や営業利益の金額、推移、変動要因、今後の投資計画を合わせて見て、会社の状況に即した基準を設定しましょう。
他の利益率と比べると見えてくる課題
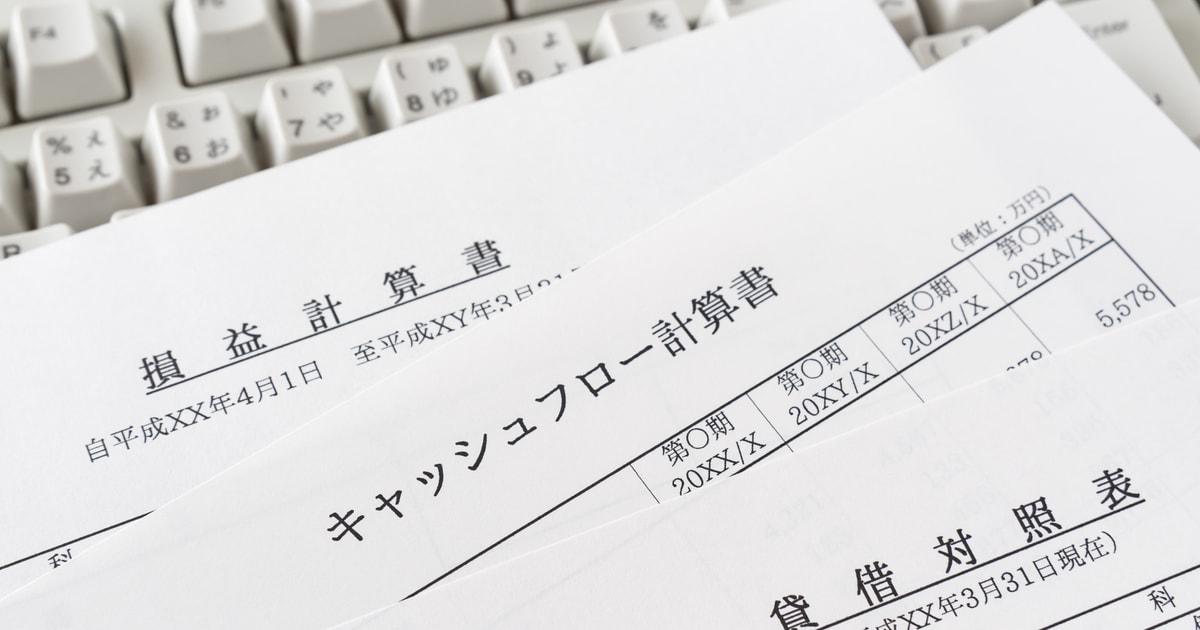
営業利益率だけでは、利益がどの段階で生まれ、どの費用に圧迫されているのかを特定しにくいことがあります。売上総利益率や経常利益率、当期純利益率など、損益計算書に関連する別の指標と組み合わせると、収益構造を段階ごとに把握できます。各指標は分子となる利益が異なるため、何を判断するための数字なのかを区別して使うことが大切です。
売上総利益率は商品・サービスの採算を見る
売上総利益率は、売上高から売上原価を差し引いた売上総利益を、売上高で割って求めます。売上総利益は「粗利益」や「粗利」と呼ばれることもあります。この率が示すのは、商品やサービスそのものが原価を上回る利益をどの程度生み出しているかです。販売活動や会社運営にかかる販管費は差し引かれていないため、営業利益率とは見ている範囲が異なります。
売上総利益率が下がり、営業利益率も下がっているなら、仕入れ価格や材料費の上昇、販売価格の値引きなどが影響している可能性があります。一方、売上総利益率が保たれているのに営業利益率が落ちている場合は、広告費や人件費、家賃など販管費の増加が要因かもしれません。上流の粗利と、その後の販管費を切り分けて調べることで、対策の方向が明確になります。
複数の商品やサービスがある場合は、全社平均だけでなく、商品別・顧客別の売上総利益率も確認します。売上高の大きい商品が必ずしも利益を多く生むとは限らず、値引きや追加対応の負担を含めると採算が異なることがあります。個別の採算を見るときは、原価や共通費をどのように割り当てたかをそろえ、単純な比較で判断を誤らないようにします。
経常利益率・当期純利益率は本業以外も含める
経常利益率は、経常利益を売上高で割った割合です。経常利益には、営業利益に加えて、受取利息などの営業外収益と、支払利息などの営業外費用が反映されます。そのため、本業の収益性を見る営業利益率と比べることで、借入金の利息負担や本業以外の収益が、会社全体の利益にどのような影響を与えているかを確認できます。
営業利益率が安定しているのに経常利益率が低い場合、支払利息など営業外費用の影響が大きいことが考えられます。反対に、経常利益率のほうが高ければ、受取利息や配当金など、本業以外の収益が利益を補っている可能性があります。営業外収益が毎期継続するものか、一時的な要因かを確かめ、事業そのものの収益力と混同しないことが重要です。
当期純利益率は、税金などを差し引いた後の当期純利益を売上高で割った割合です。特別利益・特別損失や税負担も反映されるため、最終的にどれだけの利益が残ったかを見る際に使います。営業利益率が上がっても、設備の売却損や税負担などによって当期純利益率が下がることはあります。複数の利益率を並べ、変化が生じた段階を確認しましょう。
営業利益率を改善する手順と具体策
改善策を選ぶ前に、営業利益率が変化した原因を数字で確認します。売上高、売上原価、販管費を前期・予算と比べ、金額と売上高に占める比率の両方を見ましょう。増減の背景を確認しないまま経費を削ると、売上やサービス品質まで落ちるおそれがあります。原因を特定してから、効果や実行負担を見積もり、優先順位を決めるのが基本です。
原価・販管費を分けて改善する
売上原価が上昇している場合は、仕入れ先や原材料の価格、外注費、製造工程のロス、在庫の廃棄などを確認します。仕入れ条件の交渉や発注方法の見直しが可能か、品質を維持したまま代替材料を使えるか、工程の手戻りや不良を減らせるかを検討します。安価な仕入れだけを優先すると品質や納期に影響するため、総コストと供給の安定性で判断します。
販管費が増えている場合は、人件費、広告宣伝費、賃借料、物流費などを項目別に確認し、費用がどの売上や活動につながっているかを調べます。広告は媒体ごとの問い合わせや受注への貢献を見て、効果を測りにくい支出は目的と評価方法を見直します。人件費についても、単純な人員削減ではなく、重複作業や手作業を減らし、限られた時間を顧客対応や生産に振り向けられるかを検討します。
経費には、削減しても事業への影響が小さいものと、将来の売上や品質を支えるものがあります。保守点検、従業員教育、顧客サポート、必要なシステム投資を一律に削ると、故障や離職、顧客離れを招き、後に大きな損失につながる場合があります。削減額だけでなく、サービス水準や生産性、顧客満足への影響も見積もり、節約後に何が起きたかを継続して確認しましょう。
価格・販売数量・商品構成を見直す
販売価格の改定は、売上高を維持できれば利益率の改善につながる可能性があります。ただし、価格を上げると購入数量が減ることもあるため、単価だけでなく売上高や利益額の変化を含めて考えます。原材料費や人件費の上昇を価格に反映する場合は、改定の根拠を整理し、顧客に提供する価値やサービス内容と合わせて説明すると、検討の土台を作りやすくなります。
販売数量を増やす施策は、売上拡大につながる一方で、仕入れ、生産、配送、広告などの追加費用も伴います。受注を増やすほど人員や設備が必要になる事業では、数量の増加が利益率を押し下げることもあります。販売目標を立てるときは、追加売上から追加原価や販管費を差し引いた利益がどれだけ残るかを見積もり、必要な運転資金や納期対応も確認してください。
複数の商品・サービスを扱う会社では、利益率の高い商品や顧客への販売構成を高める方法もあります。商品別の粗利や、営業活動・配送・アフターサービスにかかる費用を確認し、売上高だけでは見えない採算を把握します。ただし、単純に低利益の商品を縮小すると、集客商品を失ったり、主力商品とのセット販売が難しくなったりすることがあります。商品間のつながりや顧客への影響も含めて判断しましょう。
月次で追い、予算と実績を経営判断につなげる
営業利益率を改善するには、決算後に年一回確認するだけでなく、定期的に推移を追うことが重要です。月次で売上高、営業利益、営業利益率を集計し、予算や前年同月と比べれば、変化の兆候を早く捉えやすくなります。月単位では季節要因や計上時期のずれで数字が動くため、単月の結果に加え、累計や移動平均なども使って傾向を確認しましょう。
予算と実績に差が出たときは、差額だけでなく、その理由を記録します。売上の数量・単価・商品構成、原価率、販管費の項目に分ければ、利益への影響を整理できます。たとえば売上未達が原因なのか、値引きや仕入価格の上昇が原因なのかで、取るべき対応は異なります。担当部門と確認期限を決め、次回の会議までに検証結果を持ち寄る運用にすると、数字が具体的な行動につながります。
会社全体の営業利益率だけでは、どの事業や部門が改善を必要としているか分かりにくい場合があります。事業別、拠点別、商品別などに区分して見ると、利益を生み出している領域と、費用負担が大きい領域を比較できます。ただし、共通費の配賦方法によって部門ごとの利益率は変わるため、配賦の基準を明確にし、期間や部門をまたいで一貫したルールを使う必要があります。
月次管理の精度は、会計データの締めや仕訳の正確さに左右されます。請求書の計上漏れ、在庫の評価、費用の計上時期が不統一だと、実態とは異なる営業利益率が算出されることがあります。月次の締め日や担当者、確認手順を整え、必要に応じて会計担当者や税理士と処理方法を確認しましょう。数字の確定を早めることと、根拠の確認を省くことは別の問題として扱うべきです。
営業利益率を見るときに陥りやすい誤解
よくある誤解の一つは、営業利益率が高い会社なら必ず経営が安定しているという見方です。率が高くても、売上高が減少して営業利益の金額が小さくなっていれば、事業の規模や資金余力に課題がある場合があります。反対に、率が低めでも売上が安定し、利益額が十分に確保されている会社もあります。率と金額を組み合わせて判断してください。
もう一つの誤解は、利益率を上げるには経費を削るのが最も確実だという考え方です。販管費を減らせば短期的に営業利益が増えることはありますが、顧客を獲得する広告や従業員の育成を止めれば、将来の売上や生産性を損なう可能性があります。費用の額だけでなく、どの成果を支えているのかを確認し、効果の低い支出を見直す姿勢が大切です。
営業利益率の比較では、事業構成の違いにも注意が必要です。同じ業種に属していても、直販中心か卸売中心か、自社製造か外部委託か、保守サービスを含むかなどで原価や販管費の構造が異なります。会計上の表示方法や連結範囲が異なれば、単純な比較はさらに難しくなります。比較相手の事業内容を確かめたうえで、差の理由を考察しましょう。
また、営業利益率を人事評価や部門評価にそのまま使うと、不公平感を生むことがあります。部門ごとに価格決定権、顧客構成、設備負担、共通費の扱いが異なるからです。評価指標として用いるなら、本人や部門が変えられる範囲を見極め、売上高、利益額、品質、納期など複数の要素と合わせて設計します。数字を達成することだけが目的となり、値引きや必要経費の抑制を招かないようにしましょう。
経営者・経理・投資家が営業利益率を活用する場面
経営者にとって営業利益率は、事業や商品の収益性を点検し、経営資源の配分を考える材料になります。利益率の低下が特定の事業に集中しているなら、価格、顧客、提供方法、費用負担のどこに課題があるかを掘り下げられます。一方、率が高い事業でも、特定顧客への依存や設備の老朽化があれば将来のリスクは残ります。指標を結論ではなく、質問を立てる出発点として使いましょう。
経理や経営企画の担当者は、損益計算書の営業利益を売上高で割って率を算出し、予算差や前年との差を説明する役割を担います。数字を報告するときは、単に「何%になった」と伝えるのではなく、売上、原価、販管費の変動要因を分けて示すと、関係部門が次の対応を検討しやすくなります。見込みや一時要因を含む場合は、確定実績と区別して共有してください。
金融機関との対話では、営業利益率は本業の収益力を説明する一つの材料となります。ただし、融資判断は利益率だけで決まるものではなく、利益額、資金繰り、借入金の返済能力、自己資本、事業計画なども関わります。利益率が低下したときには、原因と対応策、今後の見通しを根拠のある資料で説明できるようにしておくと、経営状況を共有しやすくなります。
株式投資では、営業利益率を同業企業や過去の実績と比べ、企業の本業の収益性を把握する手掛かりにできます。しかし、営業利益率だけで投資判断をするのは適切ではありません。売上や営業利益の成長、経常利益と純利益、キャッシュフロー、負債、事業環境なども確認します。高い率が続いている理由や、将来も維持できる根拠があるかを調べることが重要です。
営業利益率を経営改善に生かすためのまとめ
営業利益率は、営業利益を売上高で割って100を掛けることで算出でき、本業の売上が利益に結び付く度合いを示します。計算の前提として、対象期間と会計範囲を合わせ、営業利益に含まれる売上原価や販管費の内容を確認してください。数字が正しく整っていなければ、前期や他社との比較も、改善策の効果測定も信頼できません。
適正な水準は、業種や規模、事業モデルによって変わります。一般的な目安は参考にしつつ、自社の過去の推移、同業企業、信頼できる公的資料との比較を組み合わせて評価しましょう。利益率が上がった場合も下がった場合も、売上高や営業利益の金額、原価と販管費の変化を確かめることで、表面的な数値だけでは見えない要因を把握できます。
改善に取り組む際は、コストを一律に削るのではなく、原価・販管費のどこに変化があったかを特定し、価格や販売数量、商品構成、業務の進め方を検討します。施策を決めたら、効果を測る指標と確認時期を定め、月次の予算実績管理に反映してください。実施後の数字を確かめ、必要なら方法を調整する流れを続けることが、無理のない改善につながります。
営業利益率は、会社の状態を一つの数字で言い切るためのものではありません。売上総利益率や経常利益率、当期純利益率、資金繰りなどと照らし合わせ、何が利益を生み、何が負担になっているのかを考えるための指標です。数字の背景を関係部門と共有し、実行可能な対策に結び付けることで、日々の経営判断や中長期の計画に役立てられます。







