
 この記事のポイント!
- 財務会計は外部報告用
- 管理会計は内部利用
- 双方理解が企業成長と若手のキャリア基盤
管理会計と財務会計の違いは、ひと言でいえば「誰が何のために使う情報か」です。財務会計は、株主や金融機関など社外の関係者に、会社の財政状態や経営成績を報告するために行います。管理会計は、経営者や部門責任者が、社内の状況を把握し、予算や投資、業務改善などを判断するために使います。同じ売上や費用の数字を扱っていても、情報をまとめる目的や細かさ、報告の形式は異なります。
両者の違いを「外向けか内向けか」だけで理解すると、実務でどう使い分けるのかが見えにくくなります。財務会計には法令や会計基準に沿った処理が求められる一方、管理会計には統一された様式がなく、会社の課題や経営判断に合わせて設計できます。また、管理会計は将来の計画を扱う印象が強いものの、過去の実績を振り返って原因を分析することも重要です。
管理会計と財務会計は、別々の数字を作るための仕組みではありません。日々の取引を記録したデータが財務会計の決算につながり、その実績を部門別・製品別などに組み替えることで、管理会計の判断材料になります。違いを理解したうえで両者をつなげると、正確な報告と実効性のある経営判断を両立しやすくなります。基本的な役割から導入時の注意点まで、実務に結びつけて整理します。
管理会計と財務会計の違いは「使う人」と「判断の目的」にある
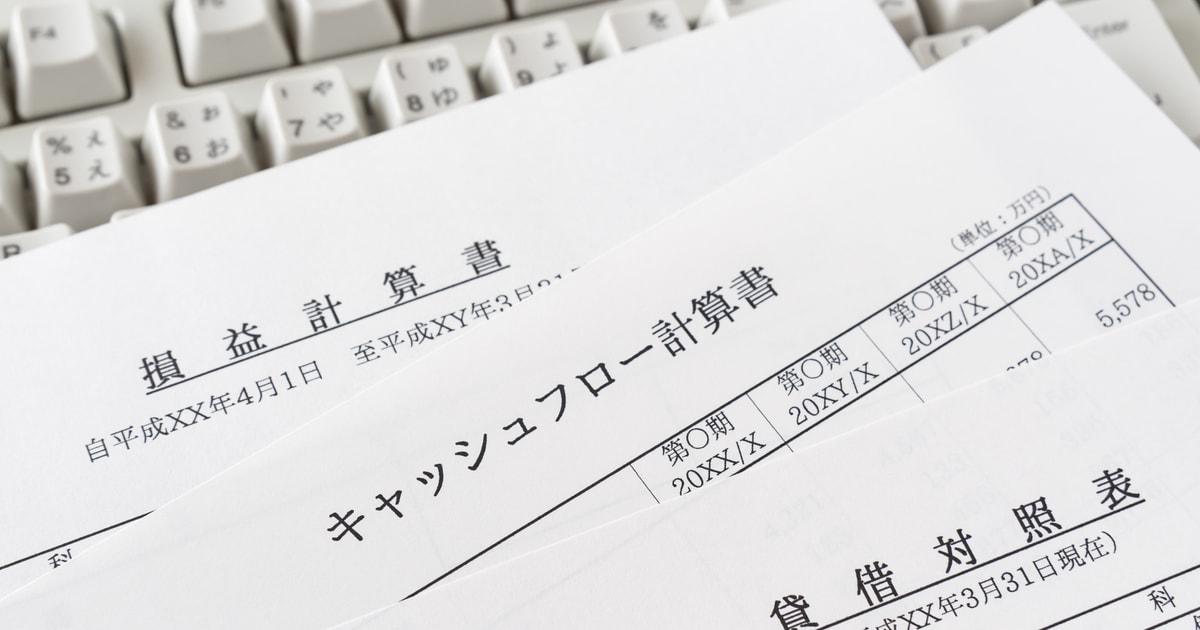
財務会計は、会社の外にいる利害関係者、つまり企業と経済的な関係を持つ人や組織に向けた会計です。株主や投資家は投資先を検討するため、金融機関は融資や返済能力を判断するため、税務当局は税額を確認するために財務情報を参照します。こうした利用者が企業の状況を比較できるよう、決算書は一定の会計ルールに基づいて作成されます。
管理会計は、社内の意思決定や業績管理に使う会計です。経営者が新たな設備への投資を検討するとき、部門責任者が目標に対する進捗を確かめるとき、製品担当者が採算を見直すときなどに役立ちます。全社の決算数値だけでは判断しにくい事業別・部門別の売上や費用を整理し、次に取るべき行動を考える材料にします。
大きな違いは、財務会計では外部への説明に耐える共通性や信頼性が重視され、管理会計では社内の判断に使える適時性や詳細さが重視されることです。管理会計の報告書は、現場が理解しやすいよう独自の区分や指標で作成できます。ただし、自由に作れるからといって、数値の定義や集計方法が曖昧でよいわけではありません。判断に使う人が同じ意味で数字を読める仕組みが必要です。
たとえば、会社全体の売上高や営業利益は、財務会計上の損益計算書で確認できます。しかし、その利益がどの事業や製品から生まれたのか、どの部門で費用が増えたのかは、全社の決算書だけでは十分に分からない場合があります。管理会計では、目的に応じて数字を細分化し、利益の構造や予算との差を調べます。つまり、両者の違いは数字そのものより、数字をどのような問いに答えるために整理するかにあります。
財務会計が担う社外への報告と信頼の確保
財務会計とは、企業の経済活動を会計ルールに沿って記録し、財務諸表などを通じて社外に報告する会計です。財務諸表は、会社の状態や一定期間の経営成績を示す書類の総称です。代表的なものに、決算日時点の資産・負債・純資産を示す貸借対照表、一定期間の収益と費用を示す損益計算書、現金の動きを示すキャッシュ・フロー計算書があります。
財務会計では、企業ごとに処理方法が大きく異なると、外部の人が会社同士を比べにくくなります。そのため、会社法や金融商品取引法などの法令、企業に適用される会計基準に従って、取引を認識し、分類し、表示します。どの法律や開示義務が関係するかは、会社の形態や規模、上場の有無などによって異なります。「すべての会社に同じ書類の作成義務がある」と単純化せず、自社に適用される要件を確認することが大切です。
財務会計の機能の一つは、投資や融資などの判断に使える情報を外部に提供することです。財務諸表を見れば、売上や利益の推移、借入金の状況、資金の流れなどを一定の形式で把握できます。もう一つは、企業に関係する人々の利害を調整する働きです。株主と経営者、株主と債権者のように立場の異なる関係者が、共通の財務情報をもとに会社の状況を確認できるようになります。
実務では、財務会計は日々の仕訳から決算まで連続しています。仕訳とは、取引を借方・貸方に分け、勘定科目を用いて記録することです。請求書や領収書などの証憑を確認し、取引を帳簿に記録して、残高の確認や決算整理を経て財務諸表を作成します。記録の正確性や証憑との対応が不十分だと、社内の管理資料にも誤りが広がるおそれがあります。財務会計は外部報告だけでなく、経営判断に使う実績データの土台でもあります。
管理会計で扱う情報は経営課題に合わせて設計する
管理会計は、経営者や管理者が会社の状況を把握し、判断や行動につなげるための会計です。財務会計のように、すべての会社が同じ形式で作るべき帳票や、共通の会計基準が定められているわけではありません。会社の経営課題に応じて、集計する単位、報告の頻度、表示方法を設計できます。売上を週単位で追う会社もあれば、案件や店舗、製品、顧客群ごとに採算を把握する会社もあります。
管理会計は、過去の実績だけでなく、現在の進捗や将来の見通しも扱います。予算は、一定期間に達成したい売上や利益、使える費用などを計画したものです。予測は、現時点で得られている情報をもとに、期末や将来の着地を見積もることです。実績が出るまで待つだけでは対応が遅れるため、見込みを更新し、計画との差が大きくなる前に対応を検討します。
「管理会計は任意」とされるのは、企業の業種や経営方針によって必要な情報が異なるためです。ただし、導入するかどうかを自由に選べることと、導入後の運用を軽視してよいことは別です。どの指標を誰が確認し、差異が出た場合に誰が原因を調べるのかを決めなければ、資料を作っても判断に結びつきません。会議で使う数値や評価基準を、現場の業務とつながる形で整える必要があります。
管理会計で重要なのは、数字を細かく集めること自体ではなく、意思決定に必要な情報を見分けることです。売上だけを追うと、値引きや追加費用によって利益が減っていることに気づきにくい場合があります。一方、利益だけを見ると、将来の売上につながる投資や顧客獲得の状況を見落とすことがあります。何を改善したいのかを明確にし、その判断に必要な指標を選ぶことで、管理会計の資料は行動のよりどころになります。
比較表だけでは分かりにくい、実務上の違いを整理する
管理会計と財務会計は、利用者や目的のほか、ルール、期間、集計単位、情報の性質でも違いがあります。ただし、「財務会計は過去、管理会計は未来」と完全に分けられるわけではありません。財務会計は過去の取引を中心に報告しますが、管理会計も過去の実績を分析します。違いを捉えるには、時間軸だけでなく、数字が何の判断に使われるかを見ることが必要です。
ルール・書式・利用者の違い
財務会計の利用者は、株主、投資家、金融機関、取引先、税務当局など、主に社外の関係者です。企業が外部へ示す情報には、正確性や比較可能性が求められるため、法令や会計基準に基づく処理と表示が行われます。社内の資料であっても、決算数値をもとに作る以上、基礎となる財務データとの整合性を確かめることが欠かせません。
管理会計の利用者は、経営者、役員、部門責任者、現場の管理者などです。報告書の書式は目的に応じて設計でき、金額に加えて、販売数量、作業時間、稼働率、顧客数などの非財務情報を組み合わせることもあります。非財務情報とは、売上や費用のような金額以外の業務データです。金額だけでは説明できない原因を探るため、財務数値と関連づけて扱います。
自由度が高い管理会計では、部署ごとに指標の定義が違う、集計の範囲が人によって変わるといった問題が生じることがあります。たとえば「売上」といっても、受注額、出荷額、売上計上額のどれを指すかで意味が異なります。指標名だけを共有するのではなく、対象期間、計上基準、含める項目、データの出所を決めておく必要があります。定義がそろえば、部門間の比較や経営会議での議論を進めやすくなります。
期間・集計単位・時間軸の違い
財務会計は、会社が定めた会計期間を単位に決算を行います。会計期間は一般に一年を基本としますが、会社の設立や決算期の変更などにより期間が通常と異なる場合もあります。また、企業の状況や適用される制度によっては、年次決算に加えて中間や四半期の報告が必要です。どの頻度で何を開示するかは、会社に適用される制度を確認して判断します。
管理会計は、判断のタイミングに応じて日次、週次、月次、四半期、年度などから期間を選べます。短い期間で確認すれば、変化を早く捉えられますが、日々の振れに引きずられて原因を誤認することもあります。反対に、期間を長くすると一時的な変動の影響は薄まる一方、対応が遅れる可能性があります。意思決定の頻度とデータの確定時期を踏まえ、無理のない報告周期を決めることが重要です。
財務会計は原則として会社全体の金額を一定の区分で報告します。管理会計は、会社全体のほか、部門、製品、地域、顧客、店舗、プロジェクトなど、必要な単位に分けて分析できます。案件別の収益性を知りたい場合には、売上だけでなく、その案件に直接ひもづく人件費や外注費も整理します。共通費を配賦する場合は、配賦基準によって部門別の利益が変わるため、基準の妥当性や利用目的を明らかにしておきます。
財務会計は、取引の記録を基礎として、確定した期間の実績を報告する性質が強い一方、管理会計は実績の分析に加えて予算や予測を扱います。予算と実績を比較する予実管理では、差額を確認するだけで終わらせず、売上数量、販売単価、材料費、稼働時間などの要因に分けて原因を探ります。分析結果をもとに打ち手を検討し、次の予測や計画に反映するところまで行うと、過去の記録を未来の判断に活用できます。
予算・原価・採算の管理にどう活用するか
管理会計は、経営課題に合わせて複数の方法を組み合わせます。代表的なのは、予算と実績を比較する予実管理、製品やサービスの費用を把握する原価管理、部門や案件ごとの収益性を確認する採算管理です。会社によっては資金繰りの見通しや投資計画も管理会計に含めます。どの方法を採用するかは、必要な判断と現場で取得できるデータから決めます。
予算管理と予実管理
予算管理では、一定期間の目標と、それを実現するための売上・費用・利益の計画を定めます。予算は単なる数字の割り当てではなく、経営方針を人員や設備、広告、開発などの資源配分に落とし込むものです。たとえば売上目標を決める際には、販売数量や価格、販売経路などの前提を確認します。根拠を説明できない目標は、達成可能性を判断しにくく、現場の行動にもつながりません。
予実管理では、計画した予算と実際の結果を比較します。差が生じたら、売上の不足や費用の超過を確認し、何が要因だったかを分けて考えます。売上の差であれば、販売数量、単価、商品構成、受注時期などを調べます。費用の差であれば、単価の変化、使用量、発生時期、予算に含めた前提などを確認します。数値の責任を現場に押しつけるのではなく、改善可能な要因を見つけることが目的です。
予算と実績の差を定期的に振り返ることで、計画どおりに進んでいるかを早く把握できます。ただし、予算達成だけを評価基準にすると、必要な支出を抑えすぎたり、期末に予算を使い切ろうとしたりする行動を招く場合があります。目標の達成度だけでなく、品質や顧客への影響、将来の事業への投資も考慮します。計画の前提が変わったときは、予算の意味を保ちながら予測を更新することも大切です。
原価管理と損益分岐点
原価管理は、製品やサービスを提供するために必要な費用を把握し、計画と実績を照らし合わせて改善する取り組みです。原価には、材料費や外注費のように製品や案件と直接結びつけやすい費用と、工場の維持費や共通部門の人件費のように複数の製品で共有する費用があります。前者を直接費、後者を間接費と呼びます。どこまでの費用を原価に含めるかは、分析の目的に合わせて決めます。
原価を計算したら、計画時の標準や見積もりと実際の発生額を比べ、差異の理由を調べます。差異は材料の購入価格、使用量、作業時間、稼働状況などから生じます。単に「原価が高い」と結論づけず、どの要素が変化したのかを分けることが改善につながります。価格交渉で対応できるもの、工程の見直しが必要なもの、需要の変動によるものを区別すれば、対策の担当や優先順位を決めやすくなります。
損益分岐点は、売上と費用が等しくなり、利益がゼロになる売上水準です。変動費は販売数量などに応じて増減する費用、固定費は一定期間の範囲内で販売数量に直接連動しにくい費用を指します。売上から変動費を差し引いた金額は限界利益と呼ばれ、固定費を回収し、利益を生み出すための土台になります。損益分岐点を使えば、価格や販売数量、費用構造を変えたときに採算がどう動くかを検討できます。
部門別・製品別の採算管理
会社全体の利益が確保されていても、すべての部門や製品が同じように利益を生んでいるとは限りません。部門別・製品別の採算管理では、どの区分で売上や費用が発生しているかを整理し、採算の差を把握します。たとえば、製品別に売上高と直接費を比較すれば、販売量が多くても利益への貢献が限られる製品を見つけられる場合があります。結果を、価格、商品構成、販売方法の見直しに活用します。
採算を公平に比べるには、共通費の扱いが重要です。複数の部門が利用する施設費や管理部門の費用を、売上高、人数、使用面積などの基準で各部門に配分する方法があります。しかし、配賦の基準を変えると部門別の利益も変わります。配賦額だけを見て部門の責任を評価すると、現場が動かせない費用まで負担させることになりかねません。管理可能な費用と、全社で負担すべき費用を分けて考える視点が必要です。
採算管理の結果を使うときは、短期的な利益だけで結論を出さないことも大切です。利益の低い事業が、他の製品の販売を支えていたり、将来の成長に必要な顧客との関係を築いていたりすることがあります。反対に、売上規模が大きくても、必要な人員や資金を踏まえると期待する収益を得られていない場合があります。数字を経営方針と照らし合わせ、撤退や縮小、投資の判断に必要な前提を確認します。
財務会計と管理会計をつなげると経営判断の根拠が整う
財務会計と管理会計は、役割は異なりますが、互いに関係しています。財務会計で記録・集計された売上や費用、資産などの実績は、管理会計の分析に利用できます。管理会計では、その情報を部門別や製品別に組み替え、予算や予測と比較します。財務会計が正確な実績の基盤となり、管理会計が実績の意味を読み解いて行動につなげるという関係です。
たとえば、月次の損益計算書で営業利益が計画を下回ったと分かっても、それだけではどこを改善すべきか決められないことがあります。管理会計で、部門別の売上、販売数量、単価、仕入原価、人件費などに分けて分析すると、利益の差がどこから生じたかを掘り下げられます。現場での事情を確認しながら数値を読むことで、単純な費用削減では解決しない課題も見つけやすくなります。
一方、管理会計の予算や予測を、財務会計上の確定実績と混同しないよう注意が必要です。予測は将来の見積もりであり、決算で確定した数字とは性質が違います。会議資料では、実績・予算・予測を明確に区別し、対象期間や前提条件を併記します。見込みが更新された場合も、変更理由と更新日が分かるようにしておけば、数字の変化が業績の変化なのか、計画の変更なのかを判断できます。
両者をつなぐには、会計データの勘定科目と管理会計上の区分を対応づけることが有効です。勘定科目とは、取引を内容別に整理するための分類名です。財務会計の勘定科目だけでは部門や案件が分からない場合、部門コードやプロジェクトコードなどを記録時に付与します。後から手作業で振り分けると、確認や修正の負担が増え、分類誤りも起こりやすくなります。入力段階から必要な情報を取れる業務設計が、分析の質を支えます。
管理会計を導入・見直しする際は順序を決めて進める
管理会計を始めるとき、最初から多くの指標や細かな帳票を整える必要はありません。まず、経営者や部門責任者がどの判断に困っているかを明確にし、その判断に必要な情報を定めます。次に、データの入手先と集計方法を確認し、誰がいつまでに数字をまとめるかを決めます。使う人と目的が定まっていない資料は、作成作業だけが増え、会議でも活用されないおそれがあります。
課題と利用者を明確にする
最初に、管理会計で解決したい課題を具体的な問いにします。「業績をよくしたい」という表現だけでは、何を集計し、どの対策を考えるのかが決まりません。「どの事業の利益率が下がっているか」「予算との差が大きい部門はどこか」「案件ごとの採算を受注前に判断できるか」のように、意思決定の形に落とし込みます。課題を絞ることで、必要なデータや報告頻度を選びやすくなります。
次に、情報を使う人と、判断する人を確認します。経営者が全社の資金配分を決める資料と、部門責任者が週次の売上を調整する資料では、必要な細かさが異なります。担当者が行動できる数字にするには、現場の業務やデータの発生場所を知る人の意見を聞くことが欠かせません。資料を作る部門だけで設計せず、利用者が何を見て、どんな行動につなげるのかを確かめます。
指標を選ぶ際は、数値を動かせる担当者がいるかも検討します。部門責任者に説明を求める数字であっても、その責任者が決定や改善に関与できない費用まで一律に評価対象にすると、納得感が損なわれます。評価指標と責任範囲を一致させ、社内で共通の定義を作ることが重要です。数値の目的が業績評価なのか、原因分析なのか、経営判断なのかも区別しておきます。
データの整備と報告の流れを決める
必要な指標が決まったら、基礎データがどのシステムや帳票にあるかを洗い出します。会計システム、販売管理、勤怠管理、在庫管理など、複数の仕組みにデータが分かれていることもあります。項目名が同じでも集計の基準が違う場合があるため、データの定義、対象期間、更新時期を確かめます。データを集められるかだけでなく、正確さを確認できる担当や手順があるかも確認します。
続いて、データの締め日、集計担当、確認者、報告先を決めます。たとえば月次で管理するなら、会計の締めと現場データの確定時期を照らし合わせ、いつの会議で何を判断するかを設計します。確定前の数字を速報値として使う場合は、暫定値であることを明記し、後日どのように確定値へ置き換えるか決めておきます。報告の流れが明確であれば、数値の更新待ちで意思決定が遅れる事態を避けやすくなります。
導入時は、対象を一つの部門や重要な事業に絞り、小さく試す方法もあります。試行期間中に、データの不足、集計作業の負荷、資料の分かりやすさ、会議での使われ方を確かめます。運用の実態に合わない指標や手順があれば、利用者の意見をもとに修正します。設計時に完成形を決めきるのではなく、実際の判断に使いながら改善することで、現場に定着しやすくなります。
会議と改善行動までつなげる
管理会計の資料は、報告して終わりではありません。会議では、目標との差が出た事実を確認し、背景となる要因を分け、対応策と担当者、期限を決めます。数字の確認に時間を使い切らないよう、資料の送付時期や論点を事前にそろえることも有効です。議論の結果を記録し、次回の会議で対応状況を確認すれば、分析と実行の循環ができます。
実行後は、対策が想定した効果を生んだかを検証します。売上向上策を実施したなら、売上額だけでなく、数量、単価、値引き、利益への影響を確認します。費用削減策であれば、支出の減少が業務品質や納期に悪影響を与えていないかも見ます。期待した結果が出なかったときは、担当者の努力不足と決めつけず、施策の前提やデータの見方、外部環境の変化を振り返ります。
管理会計は、一度作った予算や指標を固定して運用するものではありません。事業の構成や顧客、販売方法が変われば、以前は有効だった分析区分が役に立たなくなることがあります。定期的に、資料が実際の意思決定に使われているか、集計作業に見合う効果があるかを点検します。使われていない項目を削り、必要な情報を追加することで、運用負荷を抑えながら判断の質を保てます。
導入後に起こりやすい失敗と、運用で押さえたい対策
管理会計は自由に設計できる反面、設計や運用が不十分だと、資料が増えるだけで成果につながらないことがあります。財務会計の数字と管理会計の数字が合わない、部門別の評価に納得できない、予算を作ることが目的になるといった問題は、珍しくありません。個別の担当者の工夫だけに頼らず、数字の定義や責任範囲、更新のルールを組織で共有することが大切です。
よくある失敗の一つは、管理する指標を増やしすぎることです。多くの数字を並べると、何が重要なのかが分かりにくくなり、会議の確認作業にも時間がかかります。すべての指標を同じ頻度で追うのではなく、経営目標とつながる主要指標を絞り、補助的な数字は必要なときに確認する形にします。数字を採用する理由や、悪化した場合に検討する行動もセットで定めると、指標の形骸化を防ぎやすくなります。
二つ目は、予算を一方的に割り当てることです。現場の実態や市場の前提を反映しないまま高い目標を置くと、予算が実行計画ではなく形式的なノルマになります。現場に案を作ってもらう場合も、全社の方針や部門間の調整を行わなければ、部署ごとに前提が食い違います。経営側の方向性と現場の情報をすり合わせ、前提条件や調整理由を記録することで、計画の納得性と一貫性を保ちます。
三つ目は、部門別利益の比較をそのまま人事評価に結びつけることです。部門ごとに市場環境や担う役割が違えば、単純な利益額だけでは貢献を測れません。また、部門がコントロールできない共通費の配賦によって利益が変わる場合もあります。評価に使うなら、責任範囲や投資段階、組織の役割を踏まえ、複数の指標で判断する必要があります。管理会計の数字を評価に使う範囲は、事前に説明しておきます。
四つ目は、手作業の表計算に依存し、集計の根拠が担当者にしか分からなくなることです。複数ファイルへの転記や複雑な計算式は、更新漏れや入力誤りにつながります。導入したシステムが問題をすべて解決するわけではありませんが、データの取得・集計を自動化し、定義や計算方法を共有しやすくする効果は期待できます。まず業務の流れとデータの整備状況を確認し、必要に応じて会計システム、予算管理システム、表計算ツールなどを選びます。
制度会計・税務会計・財務管理との違いも押さえる
管理会計と財務会計の関係を理解するときは、制度会計や税務会計、財務管理との区別も役立ちます。制度会計は、法令や会計基準などの制度に基づいて行う会計を指す言葉です。財務会計と近い意味で使われる場面がありますが、制度会計という場合は、外部報告に関わるルールに沿った会計処理を指す文脈が中心です。用語の範囲は説明する人や文脈によって異なるため、何を含む言葉として使っているか確認します。
税務会計は、法人税などの税額を計算し、税務申告を行うために税法に沿って所得を算定する会計です。財務会計の利益と税務上の所得は、目的や計算ルールが異なるため、必ずしも一致しません。会計上の利益を出発点に、税法上の調整を加えて課税所得を計算することがあります。管理会計で採算を考えるときは、税務申告の数字だけを使うのではなく、経営判断に必要な費用や収益の捉え方を確認する必要があります。
財務管理は、資金調達や資金運用、支払能力、投資資金の確保など、会社のお金をどのように管理するかを扱う領域です。管理会計が経営判断に役立つ情報を作る仕組みであるのに対し、財務管理は資金に関する方針や実務を指すことが多く、両者は重なり合いながらも同じ言葉ではありません。管理会計の資金繰り予測をもとに、借入や支払いの計画を検討するなど、情報と実行の関係として捉えると分かりやすくなります。
また、経理と会計も区別して理解すると整理しやすくなります。経理は、日々の取引の記録、請求や支払いの処理、決算資料の作成など、会計を支える具体的な業務を指すことが多い言葉です。会計は、経済活動を記録・測定し、情報として報告・活用する枠組みです。経理部門が財務会計だけを担当するとは限らず、管理会計の資料作成や予算管理に関与することもあります。担当部署の名称より、業務の目的と責任範囲を確認しましょう。
まとめ:両者の違いを理解し、数字を報告と判断に活かす
管理会計と財務会計の違いは、主に利用者と目的にあります。財務会計は、社外の利害関係者に会社の状況を報告するため、法令や会計基準に沿った正確で比較可能な情報を作ります。管理会計は、社内の経営者や管理者が意思決定や改善に使うため、会社の課題に合わせた情報を柔軟な形で整理します。どちらも企業活動の数字を扱いますが、同じ資料をそのまま使えるとは限りません。
財務会計の決算数値は、管理会計の分析を支える重要な実績データです。部門や製品、案件ごとに数字を分解し、予算や見通しと比べると、全社の損益だけでは見つけにくい課題を把握できます。一方、管理会計の予算や予測は確定した決算実績とは性質が異なるため、資料上で明確に区別します。両者をつなぐには、指標の定義やデータの出所、集計単位、更新時期をそろえることが欠かせません。
管理会計を始めるときは、指標やシステムを先に決めるのではなく、どの判断を改善したいのかを明らかにします。そのうえで、必要なデータ、利用者、報告の頻度、差異が出たときの対応を設計し、小さく運用してから見直します。数値を評価や責任追及だけに使うと、現場の協力を得にくくなるため、原因の発見と改善に役立てる姿勢が重要です。報告で終わらせず、行動と検証につなげることが、管理会計を経営に活かす鍵です。
財務会計は会社の経済活動を外部に説明する基盤であり、管理会計はその活動を社内で理解し、次の判断に結びつける仕組みです。どちらか一方で代替できるものではなく、正確な実績の把握と、経営課題に合った分析の双方が必要です。まずは全社の損益や資金の状況を確かめ、次に判断に必要な部門別・製品別の情報を整えると、無理のない形で運用を始められます。自社の目的に沿った役割分担を定め、数字を報告と改善の両方に活用しましょう。




